Google Wallet e la finanza mobile che scompare quando funziona
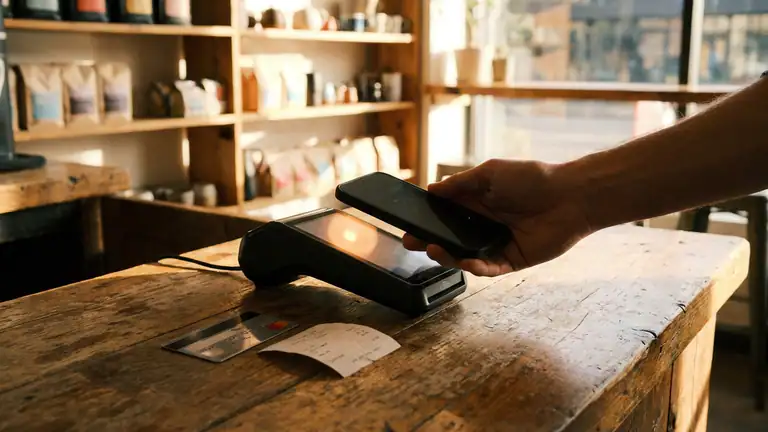
Il vero test di un portafoglio digitale non è la quantità di carte che riesce a conservare, ma quanto poco ci costringe a pensare nel momento in cui dobbiamo pagare. Dopo aver usato Google Wallet per acquisti in negozio, biglietti e gestione delle carte, la mia impressione è netta: la categoria non sta più cercando un semplice sostituto del portafoglio fisico. Sta costruendo un punto di passaggio tra denaro, identità e vita quotidiana. La nuova aspettativa è che la finanza mobile scompaia quasi del tutto dall’esperienza, lasciando emergere solo quando serve.
Questa è la tesi che Google Wallet rende più visibile di molti concorrenti: un’app finanziaria moderna non deve necessariamente fare più cose, deve collegare meglio quelle che l’utente fa già. Pagare con il telefono, mostrare una carta fedeltà, recuperare un biglietto o trovare una tessera non sono attività spettacolari. Proprio per questo rivelano bene la maturità di una categoria. Se l’app rallenta, confonde o chiede troppa attenzione, fallisce nel suo compito principale.
Il portafoglio digitale come prova dello stato della categoria
Per anni le app finanziarie hanno misurato il proprio valore attraverso funzioni visibili: saldo, movimenti, trasferimenti, grafici e notifiche. Il portafoglio digitale segue una traiettoria diversa. Non vive soltanto dentro una schermata, ma nel momento fisico in cui avvicini lo smartphone a un terminale, sali su un mezzo pubblico o cerchi un documento già salvato. Il suo successo dipende dalla continuità tra interfaccia e gesto.
Google Wallet interpreta bene questo passaggio. L’app raccoglie carte di pagamento, carte fedeltà, biglietti, pass e altri elementi che prima vivevano in tasche, cassetti e messaggi di posta elettronica. La promessa non è quella di trasformare l’utente in un esperto di finanza personale. È più concreta: avere ciò che serve a portata di mano, nel posto giusto e con il minor numero possibile di passaggi.
App correlate


Il limite, però, è altrettanto importante. Un portafoglio digitale non è un prodotto completamente universale. La disponibilità delle funzioni cambia in base al Paese, alla banca, al circuito della carta, al modello di telefono e al singolo esercente. L’app può essere coerente, ma l’ecosistema intorno non lo è sempre. Questa frizione spiega perché la categoria sia ancora in evoluzione, nonostante il gesto del pagamento senza contatto sia ormai familiare.
Le aspettative di base sono già cambiate
Oggi nessuno si accontenta più del semplice “funziona al terminale”. Gli utenti si aspettano una configurazione rapida, autenticazione biometrica affidabile, protezione in caso di smarrimento del dispositivo e una lettura chiara delle carte disponibili. Vogliono anche capire subito quale carta verrà usata, ricevere conferme comprensibili e poter rimuovere o sostituire un metodo di pagamento senza attraversare schermate inutili.
Google Wallet risponde bene a questo livello fondamentale. L’organizzazione è leggibile e il rapporto tra carta principale, altre carte e contenuti aggiuntivi resta abbastanza intuitivo. L’uso quotidiano richiede poca manutenzione: una volta aggiunta una carta compatibile, il pagamento diventa quasi un riflesso. La parte migliore dell’esperienza è proprio questa riduzione del carico mentale.
La sicurezza, inoltre, non viene presentata come un ostacolo separato dal pagamento. Lo sblocco del telefono e i controlli del sistema diventano parte del gesto. Non significa che ogni passaggio sia invisibile, né che l’app elimini tutte le verifiche richieste dalla banca, ma il flusso appare più naturale rispetto a quello di molti servizi che trattano ogni operazione come una procedura amministrativa.
La categoria, tuttavia, ha alzato l’asticella anche sul piano informativo. Una buona app dovrebbe spiegare con precisione perché una transazione è stata rifiutata, quando una carta sta per scadere, se un biglietto è ancora valido e quali dati vengono condivisi. Qui l’esperienza può dipendere da notifiche, banche e servizi esterni. Il portafoglio digitale è semplice davanti, ma spesso complesso dietro.
Il segnale più forte di Google Wallet
Il segnale più interessante di Google Wallet è l’allargamento del concetto di pagamento. L’app non tratta più la carta bancaria come l’unico oggetto importante. Una tessera fedeltà, un biglietto o un pass possono essere altrettanto utili nel momento in cui servono. Questa scelta sposta il prodotto dalla categoria delle app bancarie a quella degli strumenti personali di accesso.
La differenza si nota nell’uso reale. Al supermercato non devo soltanto pagare: posso voler identificare il programma fedeltà. In stazione non devo soltanto acquistare un titolo di viaggio: devo trovarlo rapidamente e mostrarlo senza cercare tra messaggi e allegati. In un evento, la funzione principale non è il denaro, ma la prova che mi permette di entrare. Google Wallet unifica questi piccoli passaggi senza pretendere di trasformarli in un’unica grande operazione.
Questo è il punto in cui l’app appare più matura. Non cerca di convincermi a restare dentro una piattaforma per consultare ogni dettaglio finanziario. Cerca di essere disponibile nel momento giusto. La sua utilità è intermittente, ma molto concreta: pochi secondi risparmiati, meno oggetti da ricordare, meno possibilità di presentarsi davanti a un lettore con la carta sbagliata.
La stessa scelta porta con sé una responsabilità maggiore. Più elementi entrano nel portafoglio digitale, più diventa importante distinguerli a colpo d’occhio. Una carta di pagamento, un pass per un volo e una tessera del negozio non hanno lo stesso peso né la stessa urgenza. L’interfaccia regge bene quando il contenuto è limitato; con molti elementi, la semplicità iniziale può trasformarsi in una lista da riordinare mentalmente.
Le convenzioni che l’app segue
Google Wallet segue una convenzione ormai consolidata: il portafoglio digitale deve essere prima di tutto veloce. Non presenta il pagamento come un percorso educativo e non appesantisce il gesto con grafici o analisi superflue. La carta principale occupa il posto centrale, mentre le altre restano disponibili con un’azione semplice. È una scelta corretta, perché il pagamento non è il momento adatto per esplorare.
Segue anche la convenzione della sicurezza incorporata nel dispositivo. Il telefono diventa il contenitore protetto, mentre il sistema operativo gestisce buona parte delle verifiche. Per l’utente questo significa non dover ricordare un codice specifico per ogni carta o aprire ogni volta l’app della banca. La comodità, però, non nasce dall’assenza di protezione: nasce dal fatto che la protezione è integrata in un gesto già abituale.
Un’altra convenzione rispettata è quella della centralizzazione. Invece di distribuire carte e biglietti tra applicazioni diverse, il portafoglio digitale tenta di riunirli. È una logica che gli utenti comprendono immediatamente perché replica, almeno in parte, il portafoglio fisico. La differenza è che il contenuto può essere aggiornato, disattivato o sostituito senza dover recuperare un oggetto materiale.
Queste convenzioni sono ormai il minimo sindacale. Un concorrente che non garantisca rapidità, protezione e ordine parte già in svantaggio. La competizione vera si è spostata su ciò che accade prima e dopo il pagamento: come l’app suggerisce una carta, come ricorda una scadenza, come gestisce un pass temporaneo e come comunica un problema.
La convenzione che Google Wallet mette in discussione
Google Wallet sfida l’idea che un’app finanziaria debba essere definita soltanto dal rapporto con una banca. Il portafoglio digitale non è il luogo in cui controllo ogni aspetto del mio conto. È uno strato intermedio tra diversi servizi, esercizi commerciali e momenti della giornata. Questa separazione è significativa: l’app può essere utile anche quando non sto controllando il saldo o spostando denaro.
La sfida riguarda anche la permanenza. Le app bancarie chiedono di essere aperte con un’intenzione precisa; Google Wallet può entrare in scena quasi senza preavviso. Un biglietto ricevuto ore prima torna importante davanti a un tornello. Una carta fedeltà dimenticata diventa utile alla cassa. Il prodotto non deve creare un’abitudine quotidiana forte come quella di una rete sociale. Deve diventare una memoria pratica del telefono.
Questa impostazione mette in discussione un’altra vecchia regola: quella secondo cui il valore finanziario si misura dalla quantità di dati mostrati. Un portafoglio digitale efficace può essere povero di grafici e ricco di contesto. Non mi serve sapere tutto mentre sto pagando; mi serve sapere la cosa giusta, nel momento giusto, senza dubbi sul risultato.
La sfida non è completa. Google Wallet resta legato a compatibilità, accordi commerciali e supporto locale. In alcuni casi l’utente deve ancora capire quale app gestisce davvero un biglietto, quale servizio aggiorna una carta e quale banca risponde a un rifiuto. Il portafoglio è più un punto di raccolta che un sistema completamente autonomo.
Cosa mostrano le app vicine
Le app più lontane dalla finanza aiutano a capire che cosa gli utenti ormai considerano normale. Microsoft SwiftKey AI Keyboard, per esempio, ha abituato molte persone a pensare che uno strumento di sistema possa anticipare il contesto e ridurre il lavoro manuale. Non basta più offrire una funzione; ci si aspetta che la funzione si adatti al modo in cui la persona scrive e comunica.
Adobe Express: IA Foto, Video porta la stessa aspettativa nel campo creativo. L’utente vuole passare dall’idea al risultato con meno operazioni intermedie, ma pretende anche di mantenere il controllo. Per Google Wallet la lezione è chiara: automatizzare non significa nascondere tutto. Significa togliere attrito conservando una spiegazione comprensibile quando qualcosa cambia.
Anche Cricbuzz - Live Cricket Scores, pur appartenendo a un’altra categoria, mostra quanto sia diventato importante il contesto in tempo reale. Un’informazione è utile perché arriva quando l’utente ne ha bisogno, non perché è semplicemente archiviata. Nel portafoglio digitale questo principio vale per una carta in scadenza, un pass pronto all’uso o una conferma di pagamento. La tempestività è parte del prodotto.
Persino giochi come Ludo King® e Tiles Hop EDM Rush Music Game offrono un’indicazione indiretta. La loro forza dipende da un ciclo immediato: azione, risposta, comprensione, nuova azione. Un portafoglio digitale non deve diventare un gioco, naturalmente, ma dovrebbe applicare la stessa chiarezza al gesto finanziario. Avvicino il telefono, il terminale risponde, io capisco subito se posso andare avanti. Ogni ambiguità spezza il ciclo.
Questi esempi non sono concorrenti diretti e non lo diventano soltanto perché vivono sullo stesso telefono. Servono a mostrare un cambiamento più ampio: le persone confrontano tutte le app attraverso aspettative comuni di velocità, memoria del contesto, feedback e controllo. Una categoria finanziaria non può più isolarsi dietro la propria complessità.
Lo standard emergente
Lo standard che sta prendendo forma è quello di un portafoglio digitale contestuale. Non un contenitore passivo, ma un servizio capace di capire quale elemento è probabilmente utile senza diventare invadente. La carta principale dovrebbe essere pronta, il biglietto dovrebbe essere facile da recuperare, la scadenza dovrebbe essere evidente e l’errore dovrebbe avere una spiegazione pratica.
Google Wallet si avvicina a questo modello attraverso la concentrazione di oggetti diversi in un’unica esperienza. Il passo successivo, però, richiede più intelligenza organizzativa. Non basta aggiungere nuove categorie di pass. Bisogna stabilire priorità, ridurre i duplicati e aiutare l’utente a distinguere ciò che è attivo da ciò che è ormai inutile.
Lo standard emergente comprende anche la portabilità. Un utente non dovrebbe sentirsi prigioniero di un ecosistema solo perché ha accumulato carte e biglietti. La gestione deve essere semplice, trasparente e possibilmente compatibile con le regole locali. La fiducia nasce anche dalla possibilità di uscire, esportare o rimuovere i propri elementi senza ostacoli.
Infine, la nuova normalità richiede una sicurezza leggibile. Non basta dire che i dati sono protetti. L’app deve rendere comprensibile che cosa accade se il telefono viene perso, se una carta viene bloccata o se una transazione non va a buon fine. Una sicurezza efficace è anche una sicurezza che l’utente riesce a raccontare a se stesso.
Dove la categoria è ancora indietro
Il problema più grande non è l’interfaccia, ma la frammentazione. Le banche decidono quali carte supportare, i negozi scelgono quali programmi fedeltà integrare, gli organizzatori distribuiscono biglietti in formati diversi e i sistemi di trasporto adottano regole proprie. Il portafoglio digitale può ordinare il caos, ma non può risolvere da solo una filiera che comunica male.
Resta poi una certa opacità sui dati. Gli utenti vogliono sapere che cosa viene conservato, che cosa viene condiviso e quale servizio è responsabile di una determinata informazione. Il linguaggio della sicurezza tende spesso a essere rassicurante ma generico. In una categoria che gestisce pagamenti e identità, la chiarezza dovrebbe essere più importante dell’effetto tranquillizzante.
La gestione degli errori è un altro punto debole. Un pagamento rifiutato può dipendere dalla banca, dal terminale, dalla rete, dalla carta o dal negozio. Per l’utente, però, il risultato è uno solo: non sa che cosa fare dopo. Le app finanziarie devono smettere di trattare l’errore come una parentesi tecnica e trasformarlo in un percorso guidato, con alternative reali.
Anche l’accessibilità merita più attenzione. Un portafoglio usato in movimento, alla cassa o davanti a un tornello deve essere leggibile in condizioni non ideali: luce intensa, una mano occupata, connessione incerta, fretta. La qualità non si misura soltanto su uno schermo pulito e luminoso. Si misura nel mondo fisico, dove il gesto avviene davvero.
La conseguenza per chi usa queste app
Per l’utente, il cambiamento è favorevole ma non privo di responsabilità. Un portafoglio digitale riduce il numero di oggetti da portare e rende più semplice recuperare ciò che serve. In cambio, chiede di mantenere aggiornati il telefono, i metodi di sblocco e le carte collegate. La comodità non elimina la necessità di controllare periodicamente che tutto sia ancora corretto.
Google Wallet è particolarmente efficace per chi usa spesso pagamenti senza contatto e possiede servizi compatibili. In questi casi la differenza si sente: il telefono diventa un accesso rapido a più aspetti della giornata, non soltanto a una carta bancaria. Per chi vive in un ecosistema meno supportato, invece, il vantaggio può ridursi a una funzione di pagamento ben realizzata, senza quella rete di pass e integrazioni che rende il prodotto più interessante.
La conseguenza culturale è forse ancora più importante. Il denaro diventa meno visibile come oggetto e più presente come autorizzazione. Non estraggo una carta, non conto banconote, non cerco un biglietto stampato: confermo un passaggio. Questo rende l’esperienza più rapida, ma richiede anche maggiore consapevolezza. Quando il gesto è quasi invisibile, è facile perdere il senso di quanto spesso e dove si sta spendendo.
Per questo il portafoglio digitale non dovrebbe limitarsi a essere comodo. Dovrebbe aiutare l’utente a restare orientato senza trasformarsi in un’app di controllo finanziario permanente. La misura giusta è delicata: abbastanza informazioni per capire, non così tante da interrompere ogni azione.
La direzione dei prossimi anni
Il futuro della categoria non sarà deciso da chi accumula più funzioni, ma da chi coordina meglio servizi diversi. Pagamenti, identità, trasporti, accessi e programmi fedeltà continueranno a convergere, ma l’esperienza dovrà restare leggibile. L’utente non vuole una cassaforte digitale piena di oggetti: vuole una risposta affidabile a una necessità concreta.
Google Wallet indica questa direzione con una scelta semplice e potente: trasformare il portafoglio in un livello comune del telefono. La sua evoluzione più interessante non sarà necessariamente l’aggiunta di un’altra carta, ma la capacità di comprendere priorità, validità, luogo e momento senza compromettere la privacy. Il portafoglio dovrà diventare più intelligente, ma anche più discreto.
La categoria dovrà inoltre affrontare la questione dell’interoperabilità. Se ogni servizio costruisce il proprio recinto, l’utente continuerà a pagare il costo della frammentazione. I portafogli digitali possono diventare infrastrutture quotidiane soltanto se banche, esercenti, trasporti e piattaforme adottano regole più coerenti. L’applicazione visibile è soltanto la parte finale di una catena molto più lunga.
La mia conclusione è quindi meno legata alla domanda “Google Wallet è il migliore?” e più alla domanda “che cosa consideriamo ormai indispensabile?”. La risposta è un’esperienza rapida, protetta, contestuale e onesta sui propri limiti. Google Wallet soddisfa bene i primi tre aspetti, mentre il quarto dipende ancora dall’ecosistema che lo circonda. Proprio per questo è un buon termometro della finanza mobile: non mostra una categoria arrivata al traguardo, ma una categoria che ha capito che il futuro del pagamento non è dentro una schermata. È nel momento in cui quella schermata smette di farsi notare.