PaysafeCard–pagare in contanti

- 2.63K Recensioni
- 4,3
- Download
- 10.00M
- 25.23.0
- Versione
Screenshot
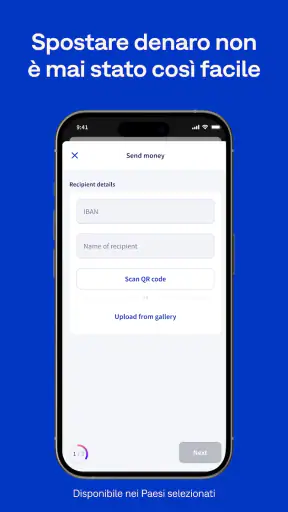
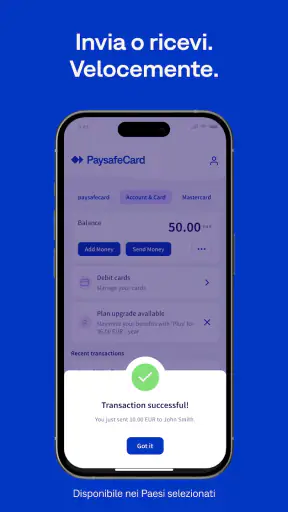
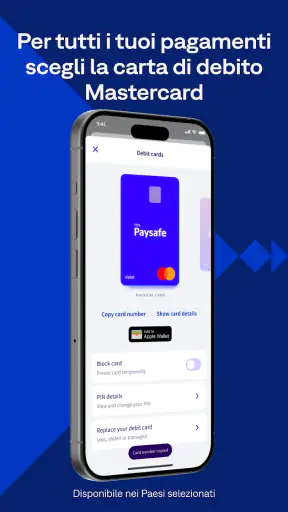
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
- Non serve un conto bancario o una carta di credito per pagare online.
- Il codice prepagato limita l’esposizione dei dati finanziari personali.
- L’app consente di controllare rapidamente saldo e movimenti disponibili.
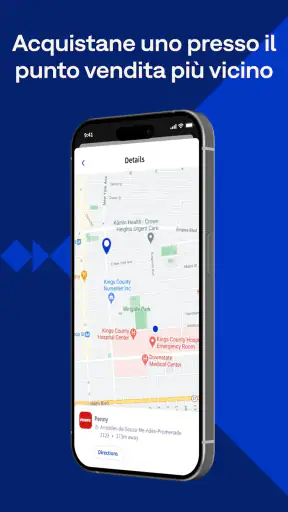
- È possibile trovare punti vendita PaysafeCard direttamente dal telefono.
- Disponibile in molti Paesi e accettata su numerosi servizi digitali.
Contro
- I codici PaysafeCard hanno spesso limiti di utilizzo e validità specifici.
- Alcuni merchant possono applicare costi o condizioni aggiuntive al pagamento.
- Il saldo residuo può essere scomodo da utilizzare fino all’ultimo centesimo.
- La procedura di rimborso può richiedere verifiche e documentazione personale.
- Non tutti i negozi online accettano PaysafeCard come metodo di pagamento.
Recensione di PaysafeCard–pagare in contanti Appxis
Quando voglio pagare su internet senza collegare direttamente una carta di credito, PaysafeCard–pagare in contanti mi offre un approccio semplice da capire: uso un codice PaysafeCard e lo inserisco nel servizio online che lo accetta. Dopo averla provata, la considero soprattutto uno strumento pratico per separare una spesa digitale dal conto bancario principale, non un portafoglio completo per gestire ogni tipo di pagamento.
L’app appartiene alla categoria della finanza ed è sviluppata da paysafecard.com Wertkarten GmbH. È gratuita, ha una classificazione PEGI 3 e il suo scopo è molto preciso: aiutarmi a usare PaysafeCard in contesti online compatibili. La sua utilità dipende quindi meno dal numero di funzioni e più da quanto spesso il servizio che voglio pagare supporta davvero questo metodo.
Come cambia l’esperienza quando la connessione non è perfetta
La parte più importante da capire è che l’app non elimina la dipendenza dalla rete. Per controllare informazioni, accedere all’account o completare operazioni digitali devo poter comunicare con i relativi servizi online. In una situazione normale, con una connessione mobile stabile o una rete Wi-Fi affidabile, il percorso è abbastanza lineare. Se invece mi trovo in una zona con segnale debole, il problema non è soltanto la lentezza: un passaggio interrotto può lasciarmi incerto sul fatto che un’operazione sia stata registrata.
Per questo ho imparato a non ripetere subito un tentativo appena la schermata sembra bloccata. Prima controllo se il servizio di destinazione ha mostrato una conferma, verifico lo stato dell’operazione quando possibile e solo dopo decido se riprovare. È un piccolo accorgimento, ma evita di inserire più volte lo stesso codice o di creare confusione durante un pagamento.
La situazione è diversa a seconda del punto in cui mi trovo nel flusso. Se sto soltanto consultando l’app, una connessione lenta rende l’esperienza scomoda. Se invece sto confermando una transazione su un sito o in un’app di terze parti, la prudenza diventa più importante, perché il passaggio coinvolge anche il servizio esterno. La connessione non è un dettaglio secondario: fa parte del percorso di pagamento.
Un caso quotidiano chiarisce bene il suo valore. Immagino di voler acquistare un contenuto digitale da un tablet condiviso in famiglia. Preferisco non salvare una carta bancaria sul dispositivo e dispongo già di un codice PaysafeCard. In quel momento l’app mi aiuta a mantenere separata quella spesa, ma il completamento dipende comunque dal negozio digitale e dalla qualità della rete. Se il Wi-Fi domestico è instabile, è meglio aspettare qualche minuto piuttosto che interpretare un caricamento lento come un errore definitivo.
Il codice come confine tra denaro digitale e conto principale
Il vantaggio più concreto, nella mia esperienza, è il controllo del limite. Con una carta bancaria, il pagamento attinge direttamente al conto o alla linea collegata. Con PaysafeCard parto invece da un importo già destinato all’uso online. Questo rende più facile stabilire quanto posso spendere in una sessione, soprattutto quando voglio evitare acquisti impulsivi o non desidero usare i dati della mia carta su un servizio che utilizzo raramente.
Non la considero però una soluzione universale. Se devo pagare bollette, fare acquisti ricorrenti, prenotare un viaggio o gestire molti commercianti diversi, una carta o un portafoglio digitale tradizionale possono risultare più comodi. PaysafeCard ha senso quando il destinatario accetta quel metodo e quando apprezzo il modello basato sul codice, non semplicemente perché si tratta di un’app finanziaria.
Un altro aspetto utile è la separazione tra il dispositivo e il metodo di pagamento principale. Posso usare lo smartphone per avviare il controllo o il pagamento senza trasformarlo in un deposito permanente dei dati della mia carta. Questo non significa che il telefono diventi automaticamente sicuro in ogni circostanza: devo comunque proteggere il dispositivo, evitare di mostrare il codice a persone vicine e prestare attenzione alla pagina in cui lo inserisco.
Uso da smartphone: quando è comoda e quando lo schermo stretto pesa
Su uno smartphone l’app dà il meglio di sé nelle situazioni brevi: voglio controllare il mio accesso, prepararmi a un pagamento o usare un codice mentre sono già davanti al servizio online. Il telefono è sempre a portata di mano e non devo aprire il computer per una procedura che, in teoria, dovrebbe richiedere poco tempo.
Il rovescio della medaglia è la precisione. Passare dall’app al browser o a un’altra applicazione significa cambiare schermata, ricordare dove mi trovavo e fare attenzione a non chiudere il passaggio prima di averlo completato. Su un display piccolo è anche più facile confondere una pagina autentica con una schermata che chiede informazioni in modo sospetto. Io preferisco leggere con calma il nome del servizio e non procedere se il contesto non è quello atteso.
Per chi usa spesso il telefono in mobilità, il consumo di attenzione può essere più rilevante del consumo di dati. Una procedura interrotta in metropolitana, in un centro commerciale affollato o mentre passo da una rete Wi-Fi a quella mobile è più difficile da seguire con lucidità. In questi casi preparo prima il servizio, tengo a portata il codice e avvio il pagamento soltanto quando ho una connessione sufficientemente stabile.
Non userei l’app come unico strumento per una gestione finanziaria ampia. La sua interfaccia e il suo scopo sono più adatti a un pagamento specifico o alla consultazione collegata a PaysafeCard che a un quadro completo delle mie finanze. Chi cerca bilanci, categorizzazione delle spese, bonifici o una carta digitale per ogni acquisto troverà più adatta un’app bancaria o un portafoglio con funzioni più estese.
Un metodo pratico per evitare errori durante il pagamento
Il mio flusso abituale è semplice. Prima identifico il servizio su cui voglio spendere e verifico che mostri davvero PaysafeCard tra i metodi disponibili. Poi apro l’app o il relativo percorso di accesso, controllo di avere una connessione adeguata e tengo separati il codice e le credenziali. Solo a quel punto inserisco le informazioni richieste.
Controllo il destinatario e il totale prima di confermare.
Evito di copiare il codice in chat, note condivise o schermate che potrebbero essere viste da altri.
Attendo una conferma chiara prima di chiudere la pagina.
Se qualcosa si interrompe, verifico lo stato invece di ripetere immediatamente la procedura.
Questo ordine è più importante di quanto sembri, perché il codice ha un ruolo centrale. Non è una password da distribuire per chiedere aiuto e non lo tratterei come un semplice coupon. Se qualcuno mi chiede di inviarlo tramite messaggio per “sbloccare” un pagamento o risolvere un problema, interrompo la procedura e verifico il caso attraverso il servizio ufficiale. La comodità del contante digitale non deve trasformarsi in una consegna inconsapevole del valore.
Quando qualcosa va storto: recuperare senza peggiorare la situazione
Gli inconvenienti più fastidiosi sono quelli ambigui: la pagina non risponde, l’app sembra ferma oppure il servizio di destinazione non aggiorna subito il risultato. In una situazione simile, la prima cosa che faccio è annotare mentalmente il punto esatto in cui si è fermato il processo. Non chiudo tutto senza motivo e non ripeto il codice alla cieca.
Se la connessione è instabile, provo a ristabilire una rete affidabile e riapro il servizio con calma. Se il problema sembra appartenere al negozio o alla piattaforma su cui sto acquistando, non attribuisco automaticamente la colpa all’app. Il pagamento può coinvolgere più sistemi e la schermata che vedo per ultima non è necessariamente quella che ha causato l’errore.
Un buon recupero richiede di distinguere tre casi. Nel primo, non ho ancora inviato il codice: posso tornare indietro e ricominciare senza aver completato il pagamento. Nel secondo, ho inviato i dati ma non vedo la conferma: devo controllare lo stato prima di tentare ancora. Nel terzo, il servizio mostra un rifiuto esplicito: conviene leggere il messaggio e capire se riguarda il metodo accettato, il valore disponibile o un problema temporaneo.
Questa distinzione è uno dei consigli meno ovvi che darei a un nuovo utente. Molti errori nascono dal trattare ogni schermata bloccata come se fosse una procedura mai iniziata. Io invece cerco prima una traccia del tentativo già fatto. In questo modo riduco il rischio di duplicare un’azione e posso spiegare meglio il problema all’assistenza del servizio coinvolto, se serve.
Non mi aspetto che l’app sostituisca il supporto del negozio online. Se il pagamento viene rifiutato durante l’acquisto di un prodotto o contenuto, controllo prima quale sistema mostra il messaggio e raccolgo i dettagli utili: ora del tentativo, pagina interessata e tipo di errore. Evito di condividere il codice completo in canali non necessari. Anche quando cerco aiuto, la riservatezza viene prima della velocità.
Uso attento dei dati quando passo da Wi-Fi a rete mobile
Per un uso normale non mi preoccupa tanto la quantità di traffico quanto il contesto in cui avviene lo scambio. Una rete pubblica aperta può essere comoda, ma non è il luogo che sceglierei per gestire un codice di pagamento se posso aspettare una connessione più affidabile. Preferisco usare la rete mobile personale o una rete Wi-Fi protetta, soprattutto quando devo accedere a un account o confermare un acquisto.
Il passaggio automatico tra Wi-Fi e rete mobile può creare una breve interruzione proprio nel momento meno opportuno. Se noto che il telefono cambia rete, rimando l’operazione invece di insistere. Questo è particolarmente utile quando sono fuori casa e il segnale oscilla tra una rete lenta e una copertura migliore: la fretta aumenta la probabilità di confondere un caricamento incompleto con una conferma.
Per risparmiare dati e attenzione, preparo il pagamento prima di aprire il percorso finale. Non lascio l’app e il sito aperti inutilmente mentre cerco il codice, non aggiorno ripetutamente la pagina e non avvio più tentativi contemporaneamente su dispositivi diversi. La procedura più efficiente non è quella con più tocchi, ma quella in cui ogni passaggio ha uno scopo chiaro.
Un’altra buona abitudine è mantenere aggiornato il sistema operativo compatibile e usare l’ultima versione disponibile dell’app quando il dispositivo lo consente. La versione corrente è la 25.23.0 e l’app può essere installata su dispositivi con Android 7.0 o versioni successive. Questi dettagli contano soprattutto per chi utilizza uno smartphone meno recente: prima di organizzare un pagamento importante, verifico che l’app si apra correttamente e che il dispositivo non sia già al limite delle proprie risorse.
Non confondo però aggiornamento e garanzia di funzionamento in ogni rete. Un’app aggiornata può comunque incontrare un problema sul servizio di destinazione o durante una perdita di segnale. Per questo mantengo la stessa disciplina: connessione adeguata, controllo del destinatario e verifica dello stato dopo ogni tentativo.
Per chi è davvero adatta
La consiglierei a chi vuole pagare online senza usare direttamente una carta di credito e apprezza un budget separato. È una scelta sensata anche per chi acquista soltanto su piattaforme compatibili e preferisce non lasciare il metodo bancario principale memorizzato in ogni servizio. Nel mio caso, il suo valore cresce quando devo effettuare un pagamento singolo e voglio avere un confine chiaro tra quella spesa e il resto del conto.
Può essere interessante anche per una famiglia che vuole dare a un ragazzo un importo limitato per un acquisto digitale, mantenendo però un adulto responsabile del codice e della verifica finale. La classificazione PEGI 3 descrive l’accessibilità generale dell’app, ma non significa che ogni decisione finanziaria sia adatta a un bambino. Il codice resta uno strumento di pagamento e va gestito da una persona che comprende il valore dell’operazione.
La eviterei come soluzione principale se ho bisogno di pagamenti ricorrenti, rimborsi gestiti in modo articolato, trasferimenti tra persone o una panoramica completa delle entrate e delle uscite. In questi casi una banca online o un portafoglio digitale più ampio può offrire un flusso più naturale. Anche chi viaggia spesso dovrebbe controllare in anticipo l’accettazione del metodo, perché la praticità dipende sempre dal singolo esercente o servizio.
Come si confronta con carta, portafoglio digitale e contante
Rispetto a una carta di credito, PaysafeCard mi dà un maggiore senso di separazione: non devo usare direttamente il conto principale per ogni acquisto. La carta, però, vince in universalità e velocità quando il commerciante la accetta senza passaggi aggiuntivi. Se compro spesso online da negozi diversi, la carta può essere meno macchinosa.
Rispetto a un portafoglio digitale, l’esperienza è più circoscritta. Un portafoglio tradizionale tende a riunire più metodi di pagamento e può essere più comodo per cambiare fonte di denaro durante il checkout. PaysafeCard è più interessante se preferisco un importo predefinito e un codice dedicato, ma meno adatta se voglio concentrare tutte le mie carte in un’unica interfaccia.
Rispetto al contante fisico, il vantaggio è poterlo usare in un contesto online compatibile senza consegnare banconote. Il limite è che non posso presumere che ogni sito accetti il metodo. Prima di acquistare un codice o iniziare una procedura, controllo sempre la compatibilità del servizio finale: è il passaggio che evita la maggior parte delle delusioni.
La sua popolarità aiuta a inquadrare la maturità del servizio: l’app supera i dieci milioni di installazioni e raggiunge una media di 4,3 su 5, basata su circa 191 mila valutazioni. Sono segnali incoraggianti, ma non sostituiscono la mia verifica personale: un’app molto usata può comunque non essere la scelta giusta per il mio specifico negozio online o per il mio modo di spendere.
La mia valutazione dopo l’uso
PaysafeCard–pagare in contanti mantiene una promessa precisa e, quando il servizio di destinazione è compatibile, la mantiene senza cercare di diventare qualcosa che non è. Mi piace soprattutto il controllo dato dal codice e la possibilità di non usare direttamente una carta di credito per un pagamento online. La gratuità rende facile provarla, mentre lo sviluppatore paysafecard.com Wertkarten GmbH punta su un’esperienza focalizzata più sul metodo di pagamento che sulla gestione finanziaria completa.
Il punto da accettare è altrettanto chiaro: la qualità dell’esperienza dipende dalla connessione, dal sito su cui pago e dalla mia attenzione nel gestire il codice. Non è un’app da usare distrattamente su una rete instabile, né una sostituta automatica di banca e portafoglio digitale. Se so già che il mio servizio accetta PaysafeCard, ho un budget definito e voglio tenere separati i dati della carta, la trovo una scelta pratica.
In definitiva, la consiglierei a chi cerca un pagamento online più controllabile e separato dal conto bancario, purché sia disposto a verificare ogni passaggio. Chi invece desidera accettazione universale, pagamenti ricorrenti o strumenti finanziari completi dovrebbe orientarsi verso una carta o un portafoglio digitale tradizionale. Per il suo caso d’uso specifico, però, l’app resta semplice da capire e utile proprio perché non promette di sostituire tutto il resto.
FAQ
Che cos’è PaysafeCard–pagare in contanti e come funziona?
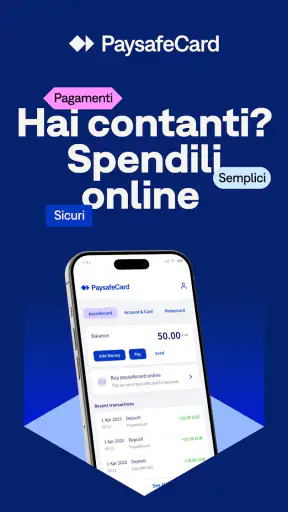
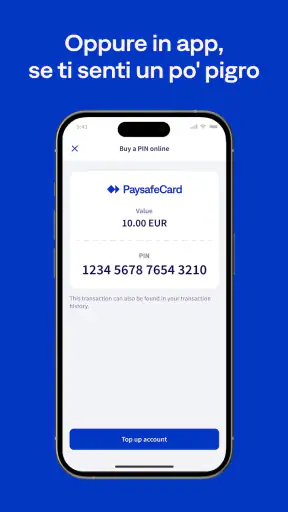
PaysafeCard–pagare in contanti è l’app collegata al servizio di pagamento prepagato PaysafeCard. Permette di gestire il saldo, trovare punti vendita autorizzati, acquistare o utilizzare codici PaysafeCard e consultare le transazioni disponibili. Il funzionamento è pensato per chi desidera pagare online senza collegare direttamente una carta di credito o un conto bancario, usando un codice prepagato acquistato in contanti.
È possibile usare PaysafeCard senza possedere una carta di credito o un conto bancario?
Sì, uno dei principali vantaggi di PaysafeCard è proprio la possibilità di effettuare pagamenti online senza inserire i dati di una carta di credito o di debito. Dopo aver acquistato un codice PaysafeCard presso un punto vendita autorizzato, è possibile utilizzarlo sui siti che supportano questo metodo. Tuttavia, alcune funzioni dell’app o determinati servizi possono richiedere la creazione e la verifica di un account.
PaysafeCard–pagare in contanti è sicura per i pagamenti online?
Il servizio offre un livello di sicurezza interessante perché non richiede di condividere direttamente con il negozio online i dati della propria carta bancaria. Il codice deve però essere trattato come denaro contante: chiunque ne venga in possesso potrebbe tentare di utilizzarlo. È quindi importante non inviarlo a sconosciuti, non pubblicarlo online e verificare sempre l’indirizzo del sito prima di confermare un pagamento.
Dove posso acquistare una PaysafeCard e come posso controllare il saldo?
La PaysafeCard può essere acquistata, in base alla disponibilità locale, presso tabaccherie, supermercati, edicole e altri rivenditori autorizzati. L’app aiuta generalmente a individuare i punti vendita vicini e a gestire le informazioni del servizio. Il saldo può essere verificato inserendo il codice nell’area dedicata o utilizzando il wallet PaysafeCard, se disponibile nel proprio Paese e per il proprio tipo di account.
Ci sono costi, limiti o scadenze da conoscere prima di usare PaysafeCard?
Prima di utilizzare il servizio è consigliabile controllare attentamente condizioni, commissioni e limiti applicati. Le regole possono variare in base al Paese, al valore del codice, al tipo di account e al tempo trascorso senza utilizzo. In alcuni casi possono essere previste commissioni di gestione o limiti per singola transazione. L’app e i termini ufficiali indicano le condizioni aggiornate, che è opportuno leggere prima dell’acquisto.


