Moneyfarm: Investimenti Online

- 1.12K Recensioni
- 4,5
- Download
- 500.00K
- 7.37
- Versione
Screenshot
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
- Gestione professionale del portafoglio con ribilanciamento periodico.
- Possibilità di iniziare con un investimento contenuto.
- Profilo di rischio personalizzato in base agli obiettivi.
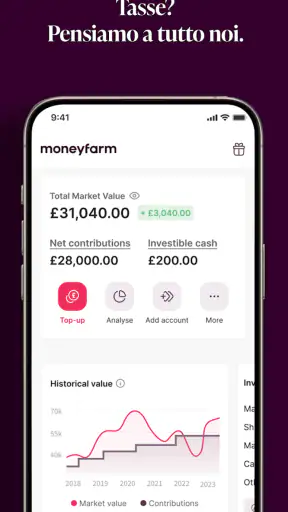
- App chiara per monitorare andamento
- versamenti e documenti.
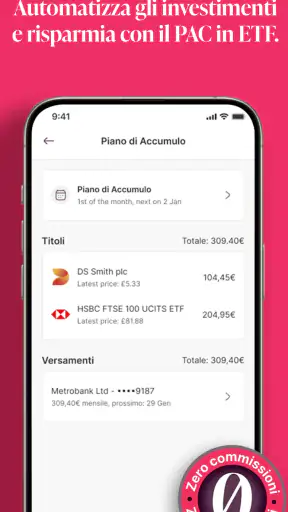
- Versamenti aggiuntivi e piano di accumulo facilmente gestibili.
Contro
- Il capitale investito è soggetto a oscillazioni e non è garantito.
- I costi di gestione possono incidere sui rendimenti nel lungo periodo.
- Non offre il controllo diretto sui singoli titoli acquistati.
- I risultati dipendono dall’orizzonte temporale e dal profilo scelto.
- Potrebbero essere richiesti tempi per verifiche e trasferimenti di denaro.
Recensione di Moneyfarm: Investimenti Online Appxis
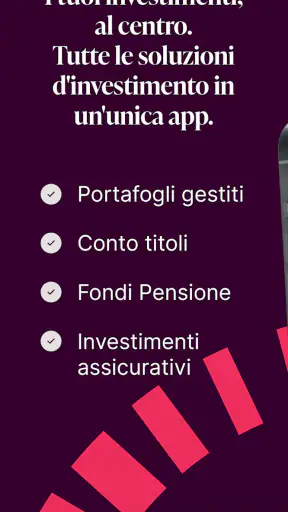
Quando si parla di investimenti dal telefono, io distinguo subito tra due esigenze diverse: chi vuole scegliere ogni singolo strumento e chi preferisce costruire un piano con meno decisioni operative. Moneyfarm: Investimenti Online appartiene soprattutto al secondo gruppo, anche se riunisce più servizi finanziari nella stessa app. È un’app di finanza sviluppata da MFM Investment LTD, disponibile gratuitamente e pensata per seguire gestione patrimoniale, conto trading e fondo pensione in un unico ambiente.
La mia impressione è che il suo valore non stia nel trasformare l’utente in un trader professionista, ma nel rendere più ordinato il rapporto con risparmio e investimenti. La schermata del telefono diventa un punto di controllo per verificare l’andamento, seguire gli obiettivi e capire se il piano impostato continua ad avere senso. La comodità principale è ridurre la dispersione tra servizi diversi, non promettere risultati rapidi.
Come imposterei il primo utilizzo
Il primo passo, secondo me, è chiarire quale parte dell’app si vuole davvero usare. Gestione patrimoniale, conto trading e fondo pensione rispondono a scopi differenti: mescolarli mentalmente porta a valutare male sia il rischio sia l’orizzonte temporale. Un investimento destinato a un obiettivo lontano non va giudicato con la stessa impazienza di una somma che potrebbe servire nel breve periodo.
Io inizierei quindi osservando con calma le sezioni disponibili, senza versare denaro solo per esplorare. Prima di scegliere una soluzione, conviene annotare l’obiettivo, il tempo previsto e la perdita temporanea che si sarebbe davvero disposti a sopportare senza interrompere tutto. Questa semplice preparazione evita uno degli errori più comuni: scegliere un profilo ambizioso quando si pensa di avere una tolleranza al rischio che, nella pratica, è molto più bassa.
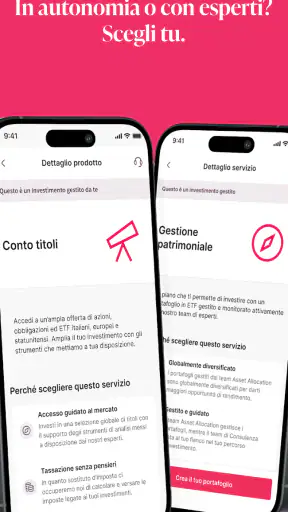
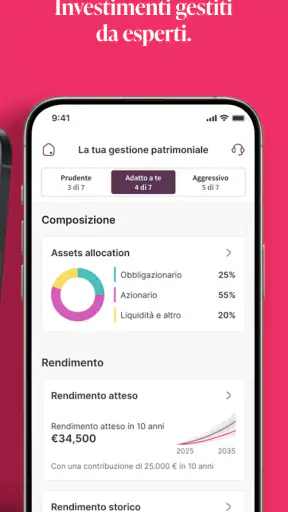
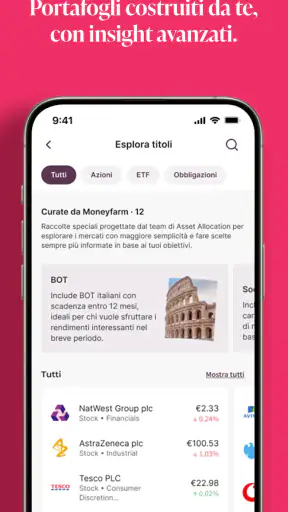
La gestione patrimoniale è la parte più adatta a chi desidera un percorso guidato e non vuole selezionare manualmente ogni elemento del portafoglio. Il conto trading, invece, ha più senso per chi vuole assumersi una responsabilità maggiore sulle proprie decisioni. Il fondo pensione guarda ancora più lontano e va valutato in base alla pianificazione personale, non all’andamento di una singola giornata.
Questa distinzione è utile anche nell’uso quotidiano. Io eviterei di aprire l’app ogni ora per controllare variazioni minime: il controllo frequente può aumentare l’ansia senza migliorare la qualità delle decisioni. Meglio stabilire una routine, per esempio una verifica periodica dell’andamento e una revisione più ragionata quando cambiano reddito, obiettivi o disponibilità mensile.
Un esempio realistico nella vita di tutti i giorni
Immagino una persona che riceve lo stipendio, paga le spese fisse e vuole destinare una parte del risparmio a un progetto di lungo periodo. Invece di aprire più applicazioni, seguire notizie finanziarie e cambiare continuamente idea, può usare Moneyfarm per mantenere sotto controllo il percorso scelto. La parte importante non è fare movimenti ogni giorno, ma verificare che l’importo destinato all’investimento resti compatibile con affitto, bollette, imprevisti e liquidità necessaria.
In questo scenario l’app funziona meglio come strumento di disciplina. Il saldo e l’andamento diventano promemoria visivi dell’obiettivo, mentre la separazione tra patrimonio, trading e previdenza aiuta a non usare la stessa logica per tutto. Se invece quella persona cerca operazioni rapide, grafici complessi e un controllo minuzioso su ogni ordine, probabilmente troverà più adatta una piattaforma di trading specializzata.
Le impostazioni e le informazioni da controllare
Prima di considerare conclusa la configurazione, io controllerei con attenzione il profilo scelto, gli obiettivi indicati e la destinazione di ogni somma. Un’impostazione iniziale compilata in modo frettoloso può influenzare la percezione del rischio e rendere poco coerente il percorso. Non basta chiedersi quanto si vorrebbe guadagnare: bisogna anche chiedersi quanto tempo si può lasciare investito il denaro e come si reagirebbe a una fase negativa.
Un altro controllo utile riguarda la distinzione tra denaro disponibile e denaro destinato a un obiettivo futuro. Se si usa la stessa somma per emergenze e investimenti, la prima necessità imprevista potrebbe costringere a interrompere il piano in un momento sfavorevole. Io manterrei quindi una riserva separata e userei l’app per seguire solo il capitale che non serve per le spese essenziali.
Per il fondo pensione, la domanda centrale è ancora diversa: quanto è lontano il momento in cui si prevede di utilizzare il capitale? Un orizzonte lungo permette di ragionare con maggiore calma sulle oscillazioni, mentre avvicinandosi alla pensione diventano più importanti la stabilità e la coerenza con il proprio progetto. L’app può aiutare a tenere tutto nello stesso posto, ma non sostituisce la valutazione personale delle condizioni e degli obiettivi.
Io presterei attenzione anche alle comunicazioni, alle notifiche e ai riepiloghi. Non perché ogni avviso richieda un’azione, ma perché possono diventare un modo pratico per non dimenticare il proprio piano. Allo stesso tempo, troppe notifiche possono spingere a reagire emotivamente. La configurazione migliore è quella che informa senza trasformare ogni movimento del mercato in un’urgenza.
Abitudini che rendono l’app più utile
Gli utenti più esperti, a mio avviso, non cercano scorciatoie miracolose: costruiscono abitudini ripetibili. Una di queste è associare ogni controllo a una domanda precisa. Invece di aprire l’app per curiosità, si può verificare se l’obiettivo è ancora valido, se il contributo previsto è sostenibile o se la propria situazione finanziaria è cambiata.
Un’altra abitudine consiste nel separare la revisione del piano dalla reazione alle notizie. Un titolo allarmante può far sembrare urgente una modifica che, guardando l’orizzonte completo, non lo è. Io prenderei nota del motivo per cui è stata scelta una soluzione e rileggerei quella motivazione prima di cambiare direzione. Questo piccolo passaggio aiuta a distinguere un cambiamento reale nelle proprie esigenze da una semplice paura momentanea.
Per chi usa più servizi nell’app, è utile mantenere una mappa mentale molto semplice: patrimonio per l’investimento guidato, trading per le decisioni autonome e previdenza per il progetto pensionistico. Non è solo una classificazione ordinata; è un modo per evitare di confrontare strumenti con finalità diverse usando un unico criterio, come il rendimento recente.
La gratuità dell’app rende facile installarla e iniziare a esplorare, ma non significa che l’investimento sia privo di costi, rischi o condizioni da comprendere. Io leggerei sempre con attenzione la documentazione associata al servizio scelto prima di trasferire denaro. È una differenza importante rispetto a molte app generaliste che mostrano soprattutto semplicità e velocità, lasciando in secondo piano la complessità delle decisioni finanziarie.
Dove si ferma la comodità
La semplicità può diventare un limite per chi vuole un controllo tecnico molto profondo. Un investitore autonomo potrebbe preferire un intermediario con strumenti più dettagliati, maggiore ampiezza di mercati o funzioni progettate per operazioni frequenti. In quel caso, avere gestione patrimoniale, trading e previdenza nello stesso ecosistema non compensa necessariamente la mancanza di un ambiente altamente specializzato.
Anche chi cerca una risposta immediata a ogni dubbio potrebbe restare insoddisfatto. Un’app può organizzare informazioni e passaggi, ma non può decidere se un determinato rischio sia adatto alla situazione familiare, al reddito o ai progetti personali. Io considererei Moneyfarm un aiuto operativo, non un sostituto della propria educazione finanziaria.
Il trading merita una cautela particolare. La presenza di un conto dedicato può far pensare che sia naturale operare spesso, ma la disponibilità della funzione non obbliga a usarla con frequenza. Per molti utenti sarebbe più sensato mantenere una strategia principale di lungo periodo e trattare eventuali operazioni autonome come una parte separata, limitata e consapevole del patrimonio.
La stessa prudenza vale per il controllo dell’andamento. Un buon risultato recente non dimostra che una scelta sia sempre corretta, così come una fase negativa non dimostra automaticamente che il piano sia sbagliato. Io userei la cronologia come materiale per una revisione, non come un pulsante per cambiare continuamente impostazione.
Confronto con le alternative più comuni
Rispetto alla banca tradizionale, l’app offre un’esperienza più concentrata sul telefono e può risultare più comoda per chi vuole seguire investimenti e previdenza senza passare da ambienti separati. La banca, però, può essere preferibile per chi desidera avere conto corrente, consulenza e operatività nello stesso rapporto, soprattutto se attribuisce grande valore al supporto diretto.
Rispetto a un’app di trading pura, Moneyfarm appare più adatta a chi vuole affiancare autonomia e gestione guidata, non a chi vive di grafici e operazioni frequenti. Il vantaggio è avere un percorso più strutturato; lo svantaggio è che l’utente molto tecnico potrebbe percepirlo come meno flessibile rispetto a una piattaforma costruita esclusivamente per il trading.
Rispetto a un semplice foglio di calcolo, naturalmente, l’app offre un ambiente più vicino alla gestione reale del patrimonio e permette di seguire servizi finanziari collegati. Il foglio resta però utile per fare simulazioni personali, organizzare il bilancio familiare e capire quanto si può investire senza confondere disponibilità immediata e obiettivi futuri.
Il risultato è quindi abbastanza chiaro: la scelta dipende dal livello di controllo desiderato. Se si vuole un unico punto per seguire un percorso guidato, un conto trading e una soluzione previdenziale, l’app ha una logica convincente. Se si vuole costruire tutto da soli, confrontare moltissimi strumenti o operare con grande frequenza, valuterei alternative più specialistiche.
Compatibilità, reputazione e uso pratico
Moneyfarm è disponibile per dispositivi con Android 8.0 o versioni successive. È classificata PEGI 3, un’indicazione coerente con un’app finanziaria destinata a un pubblico generale, anche se la possibilità di investire richiede naturalmente maturità e attenzione nelle decisioni. La versione attuale è la 7.37, elemento utile da controllare prima dell’installazione per evitare incompatibilità con un dispositivo non aggiornato.
Il progetto è presente dal 17 luglio 2017 e ha raggiunto oltre cinquecentomila installazioni. Nel complesso raccoglie una media di quattro virgola cinque stelle, con circa settemilacinquecento valutazioni e millecento recensioni. Io considero questi numeri un segnale di interesse e di esperienza d’uso abbastanza ampia, non una garanzia che ogni utente avrà la stessa impressione.
Prima di iniziare, controllerei anche lo spazio disponibile, la stabilità della connessione e la possibilità di accedere in modo sicuro al dispositivo. Per un’app che riguarda patrimonio e previdenza, la protezione dell’accesso è una parte della routine, non un dettaglio da sistemare dopo. Eviterei inoltre di usare reti pubbliche quando devo compiere operazioni sensibili.
Il mio giudizio per diversi tipi di utente
La consiglierei a chi vuole avvicinarsi agli investimenti con un’organizzazione più chiara, a chi preferisce una gestione guidata e a chi desidera tenere insieme obiettivi patrimoniali, trading e pensione. È interessante anche per chi tende a rimandare: avere un’app dedicata può rendere più concreto il momento della revisione e aiutare a trasformare un’intenzione vaga in una routine.
La consiglierei con più riserve a chi cerca solo un conto trading. In quel caso, la presenza di altri servizi può essere superflua e una piattaforma orientata esclusivamente all’operatività potrebbe risultare più diretta. Non la sceglierei nemmeno come unico strumento di pianificazione familiare: per decidere quanto investire servono anche un bilancio delle spese, una riserva per gli imprevisti e una visione dei debiti.
Il mio consiglio pratico è partire lentamente, capire la differenza tra le sezioni e scrivere in anticipo le regole personali: quanto destinare, quando rivedere il piano e quali eventi giustificherebbero davvero una modifica. La funzione più importante non è controllare di più, ma decidere meglio e con meno impulso.
In conclusione, considero Moneyfarm: Investimenti Online una soluzione equilibrata per chi vuole un’esperienza finanziaria mobile, ordinata e orientata alla continuità. La sua forza è accompagnare più esigenze senza costringere l’utente a gestire tutto manualmente; il suo limite è che la semplicità non può soddisfare chi pretende strumenti tecnici avanzati o autonomia assoluta.
Io la userei come centro di controllo per un piano ragionato, non come applicazione da aprire alla ricerca del prossimo movimento. Se questo approccio rispecchia il tuo modo di gestire il denaro, il fatto che sia gratuita da installare e disponibile su Android 8.0 o superiore rende facile provarne l’ambiente. Se invece vuoi fare trading intenso o scegliere ogni dettaglio del portafoglio, partirei direttamente da un’alternativa più specializzata.
FAQ
Che cos’è Moneyfarm e come funziona per gli investimenti online?
Moneyfarm è una piattaforma digitale di gestione del risparmio che permette di investire online attraverso portafogli diversificati, generalmente composti da ETF e altri strumenti finanziari. Dopo la registrazione, l’utente risponde a domande sul proprio obiettivo, sull’orizzonte temporale e sulla propensione al rischio. Sulla base del profilo ottenuto, Moneyfarm propone una strategia d’investimento gestita professionalmente e monitorabile dall’app.
Moneyfarm è adatta anche a chi non ha esperienza negli investimenti?
Sì, Moneyfarm è pensata anche per chi si avvicina per la prima volta agli investimenti. L’app presenta le informazioni in modo abbastanza chiaro e il processo guidato aiuta a comprendere il rapporto tra rischio, rendimento e durata dell’investimento. Tuttavia, non significa che l’investimento sia privo di rischi: prima di iniziare è importante leggere la documentazione, capire i costi e scegliere una somma compatibile con la propria situazione finanziaria.
Quali costi si pagano utilizzando Moneyfarm?
I costi dipendono dal servizio scelto, dall’importo investito e dalle condizioni applicate al proprio profilo. In genere possono includere una commissione di gestione e i costi interni degli strumenti presenti nel portafoglio, come gli ETF. Prima di confermare l’investimento, è consigliabile controllare nell’app o sul sito il prospetto aggiornato delle commissioni, eventuali soglie e possibili costi aggiuntivi, senza basarsi soltanto sui messaggi promozionali.
Quanto denaro serve per iniziare a investire con Moneyfarm?
La somma minima per iniziare può variare in base al prodotto, all’offerta disponibile e alle condizioni aggiornate della piattaforma. Moneyfarm consente normalmente di valutare sia un investimento iniziale sia versamenti periodici, una modalità utile per distribuire nel tempo gli ingressi sul mercato. Prima del download o dell’apertura del conto, conviene verificare direttamente i requisiti correnti, perché importi minimi e caratteristiche dei piani possono cambiare.
Il denaro investito con Moneyfarm è garantito oppure posso perdere parte del capitale?
Il capitale investito non è garantito come avverrebbe, ad esempio, con un deposito bancario protetto entro i limiti previsti dalla normativa. Il valore del portafoglio può salire o scendere in base all’andamento dei mercati e, in determinate situazioni, si può perdere una parte del capitale, soprattutto nel breve periodo. La diversificazione e la gestione professionale possono aiutare a controllare il rischio, ma non lo eliminano.


