

iCard – piú di un portafoglio
iCARD ADFinanza
Scansionato e sicuro · Free
- Valutazione
- 3,7Su 5
- Download
- 1.00M
- Android
- 8.0
Screenshot
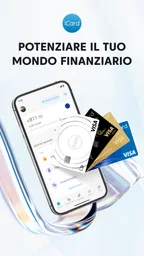
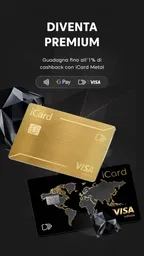
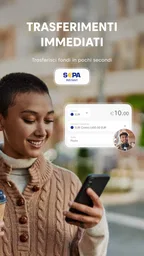
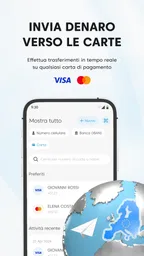
Analisi a cura di Appxis
Quando considero un’app finanziaria, la prima domanda che mi faccio è molto pratica: posso provarla senza pagare, e il suo uso quotidiano giustifica lo spazio che occupa sul telefono? iCard è gratuita da scaricare e si presenta come un portafoglio digitale, ma la convenienza reale dipende da quanto ti servono le funzioni che mette insieme e da quanto sei disposto a usarla come punto di riferimento per le tue finanze.
Che cosa significa davvero “gratuita”
Il fatto che l’app sia gratuita rende semplice valutarla senza un esborso iniziale: puoi decidere se fa al caso tuo in base all’esperienza, invece di dover giustificare un acquisto prima ancora di capire come si inserisce nelle tue abitudini. Non confondere però il download gratuito con la garanzia che ogni operazione o servizio collegato sia privo di costi. Per le decisioni che riguardano denaro, controllo sempre le condizioni mostrate nell’app prima di procedere, soprattutto quando si tratta di trasferimenti o strumenti finanziari.
È una distinzione importante anche per chi sta confrontando portafogli digitali: il prezzo d’accesso è solo una parte del valore. Conta se riesci a svolgere con regolarità le attività che ti interessano, se capisci bene cosa stai autorizzando e se l’app si adatta al modo in cui già gestisci carte e pagamenti. Io la valuterei senza fretta, iniziando dalle funzioni che mi servono davvero e lasciando da parte quelle che non ho intenzione di usare.
Un unico punto d’accesso, con qualche compromesso
Il vantaggio di riunire carte, pagamenti e altri strumenti finanziari in un’unica app è soprattutto pratico: riduce il continuo passaggio tra servizi diversi. Se alterni più carte, per esempio, un portafoglio digitale può aiutarti a ritrovare più facilmente quella giusta quando devi controllare un’operazione o organizzare le tue spese. A mio parere, il beneficio è maggiore per chi cerca comodità e una panoramica semplice, meno per chi usa già un sistema essenziale che funziona bene e non sente il bisogno di aggiungere un altro account.
La contropartita è che un’app con ambizioni ampie richiede attenzione: non basta installarla e presumere che gestisca automaticamente ogni aspetto del proprio denaro. Prima di affidarle un’abitudine importante, verificherei quali strumenti sono disponibili nel mio caso, come sono presentate le operazioni e quali passaggi richiedono una conferma. Per chi preferisce controllare ogni dettaglio con un’app bancaria tradizionale o usare strumenti separati e specializzati, questa concentrazione di funzioni potrebbe sembrare meno lineare che comoda.
Il valore dipende dalle tue abitudini
La vedo più adatta a chi vuole esplorare un portafoglio digitale senza sostenere un costo di download e ha interesse a riunire diverse attività finanziarie. Può essere utile anche a chi desidera affiancare un servizio nuovo alle proprie abitudini, purché lo consideri inizialmente come un’opzione da valutare, non come un sostituto automatico della banca o del metodo di pagamento già collaudato. Se invece vuoi soltanto consultare il saldo o fare pagamenti con una carta che è già gestita comodamente dalla tua banca, un’app bancaria può essere la scelta più diretta.
Io partirei da un’esigenza concreta: ad esempio, capire se il portafoglio rende più semplice tenere sotto controllo le carte che uso durante la settimana. Se dopo un periodo di prova mi fa risparmiare passaggi e rende più chiaro il mio flusso di pagamenti, il fatto che sia gratuita all’ingresso ha un valore tangibile. Se finisco per aprirla raramente, invece, la comodità promessa non compensa la fatica di tenere un ulteriore servizio sotto controllo.
Altri articoli da leggere






iCard è un’app finanziaria sviluppata da iCARD, disponibile gratuitamente e con Supervisione dei genitori come classificazione dei contenuti. È arrivata il 15 dicembre 2017 e la versione attuale è la 11.13; funziona su Android dalla versione 8.0. La sua media è di 3,6 stelle, raccolta da circa 18 mila valutazioni, e ha superato un milione di installazioni. Questi numeri suggeriscono una presenza consolidata, ma non sostituiscono la domanda più utile: le sue funzioni corrispondono al tuo modo di gestire il denaro?
Un Portafoglio Digitale Completo
Quando ho installato iCard, la prima cosa che mi ha colpito è stata la semplicità con cui puoi aggiungere le tue carte. Che tu voglia memorizzare carte di credito, debito o prepagate, iCard rende il processo un gioco da ragazzi. La cosa davvero interessante, però, è che non si limita a questo. Puoi anche gestire criptovalute, il che è un bel vantaggio per chi, come me, ama sperimentare con Bitcoin e affini.
Un'altra caratteristica che adoro è la possibilità di inviare e ricevere denaro senza costi aggiuntivi. È come avere una banca a portata di mano, sempre disponibile. Inoltre, l'integrazione con Apple Pay e Google Pay è impeccabile, rendendo i pagamenti contactless un vero piacere.
Sicurezza al Primo Posto
Viviamo in un'epoca in cui la sicurezza è tutto, e iCard non delude in questo aspetto. Con la verifica a due fattori e le notifiche in tempo reale per ogni transazione, puoi stare tranquillo sapendo che i tuoi soldi sono al sicuro. Mi piace anche il fatto che puoi bloccare e sbloccare le tue carte direttamente dall'app, senza dover passare ore al telefono con il servizio clienti.
Per usare un portafoglio finanziario con più serenità, io separerei le operazioni di prova da quelle abituali: prima controllerei che ogni carta venga riconosciuta correttamente e che le notifiche siano impostate come desidero, poi valuterei se affidargli un uso più regolare. Quando ricevo un avviso, è utile confrontarlo con la ricevuta o con l’attività che ricordo, invece di interpretarlo da solo come prova definitiva che tutto sia a posto. E se il telefono non è disponibile, è prudente sapere in anticipo quale canale alternativo usare per contattare la banca o gestire una carta: un’app non dovrebbe essere l’unico modo per accedere al proprio denaro.
Esperienza Utente
L'interfaccia è pulita e ben organizzata, il che rende l'utilizzo dell'app un'esperienza piacevole e senza stress. Anche se non sei un mago della tecnologia, troverai iCard facile da navigare. Le funzioni sono chiaramente etichettate e tutto è a portata di tap.
Per capire se questa semplicità regge nella vita reale, la proverei con un percorso specifico, non limitandomi a scorrere le schermate: per esempio, aprire l’app prima di fare la spesa, individuare la carta che intendo usare e poi controllare in seguito l’operazione. Questo piccolo test mostra se la disposizione dei comandi è davvero intuitiva per me e se la sequenza è più rapida rispetto all’app della mia banca. Se devo ricordare dove si trovano funzioni diverse o ripetere passaggi che già faccio altrove, il vantaggio dell’interfaccia si riduce.
Un altro accorgimento utile è decidere in anticipo che ruolo dare a iCard. Può essere il posto in cui consultare alcune carte o uno strumento da aprire per specifiche operazioni, senza diventare per forza l’unico centro della gestione finanziaria. Tenere chiaro questo confine evita di duplicare controlli e di confondere le informazioni dell’app con quelle della banca o dell’emittente della carta.
Ho apprezzato particolarmente il supporto clienti, sempre pronto ad assisterti con qualsiasi problema o dubbio. È raro trovare un servizio clienti così efficiente in un'app gratuita.
Se qualcosa non funziona come previsto, preparerei una descrizione precisa del passaggio che ha creato difficoltà e controllerei prima nell’app se la carta o l’operazione risultano correttamente configurate. È un modo concreto per rendere più utile una richiesta di assistenza e per distinguere un problema di navigazione da una questione che riguarda la banca o il servizio collegato. In ogni caso, per un dubbio urgente su una carta, continuerei a tenere a portata di mano anche i riferimenti del relativo emittente, invece di presumere che ogni richiesta debba passare da un solo canale.
Quando la sceglierei e quando la eviterei
Immagina di uscire per una giornata piena, con una carta per le spese abituali e un’altra che usi solo in certe occasioni. Prima di pagare, vuoi individuare quella corretta; più tardi, vuoi verificare che l’operazione corrisponda a ciò che ricordi. In uno scenario del genere, avere carte e attività finanziarie raccolte nello stesso ambiente può essere comodo, soprattutto se l’app riduce il tempo che passi a cercare tra strumenti diversi. La prova decisiva, per me, è che renda questo controllo più chiaro senza indurmi a trascurare l’app della banca o le condizioni della carta.
La confronterei con tre alternative comuni. L’app della propria banca tende a essere più diretta quando l’obiettivo è controllare un conto o gestire i servizi offerti da quella banca; il portafoglio digitale già integrato nel telefono può bastare se si desiderano soprattutto pagamenti contactless; un servizio specializzato può risultare più adatto a chi vuole concentrarsi solo su una singola attività, come seguire investimenti o organizzare un bilancio. iCard ha senso se apprezzi l’idea di riunire strumenti diversi, ma la varietà non è automaticamente un vantaggio se poi usi soltanto una funzione.
Un compromesso meno evidente riguarda la gestione delle aspettative. Quando una sola app raccoglie più tipi di attività, è facile pensare che ogni informazione sia completa e aggiornata nello stesso modo. Io controllerei sempre il dettaglio dell’operazione nel contesto corretto, specialmente prima di prendere decisioni basate sul saldo, su un trasferimento o su una criptovaluta. Per un acquisto ordinario può bastare un controllo rapido; per movimenti importanti, preferirei prendermi il tempo di verificare le condizioni e il destinatario prima di confermare.
Per chi viaggia, il possibile vantaggio non è una promessa astratta di comodità, ma la possibilità di avere un punto in più da consultare quando si alternano carte e pagamenti. Allo stesso tempo, non farei dipendere un viaggio da una sola app: terrei disponibili un metodo di pagamento alternativo e i canali della banca. È una precauzione semplice, utile con qualunque portafoglio digitale, e particolarmente sensata quando il telefono è l’interfaccia principale per una parte delle proprie finanze.
La eviterei come soluzione principale se vuoi una gestione contabile molto dettagliata, se preferisci non creare un ulteriore account finanziario o se la tua banca copre già tutte le necessità senza attriti. Non la sceglierei neppure solo perché raccoglie molte funzioni: prima chiederei a me stesso quali uso davvero e quanto spesso. Per chi è curioso di esplorare un portafoglio digitale, invece, il download gratuito permette di valutare con calma se l’esperienza si adatta alle proprie priorità.
Il mio giudizio finale
In conclusione, iCard non è solo un portafoglio digitale; è un compagno di viaggio per gestire le tue finanze con facilità e sicurezza. Che tu sia un viaggiatore frequente, un appassionato di tecnologia o semplicemente qualcuno che cerca di semplificare la propria vita, iCard ha qualcosa da offrire. Se non l'hai ancora provata, ti consiglio vivamente di scaricarla e vedere di persona. Non te ne pentirai!
La raccomanderei soprattutto a chi vuole sperimentare un portafoglio con ambizioni più ampie del semplice pagamento e ha voglia di verificare personalmente quanto gli sia utile. La mia riserva è altrettanto concreta: non considererei il download gratuito una ragione sufficiente per spostare tutte le abitudini finanziarie in un unico posto. Provala su un’esigenza circoscritta, confronta il percorso con quello che già usi e poi decidi se merita un ruolo stabile. Se cerchi la soluzione più essenziale possibile, probabilmente ti basterà l’app della banca o il portafoglio già presente sul telefono; se invece vuoi un punto di partenza flessibile per esplorare, iCard è una candidata da valutare con attenzione.
Pro
- Facile da usare con interfaccia intuitiva.
- Offre pagamenti contactless sicuri.
- Supporta più valute e criptovalute.
- Ricarica rapida e senza commissioni nascoste.
- Servizio clienti disponibile 24/7.
Contro
- Richiede connessione internet per funzionare.
- Limitazioni nelle transazioni gratuite mensili.
- Non supporta tutte le banche locali.
- La verifica dell'identità può richiedere tempo.
- Funzionalità avanzate a pagamento.
Domande frequenti su iCard – piú di un portafoglio
Che cos'è iCard?
iCard è un'applicazione mobile che funge da portafoglio digitale, permettendo agli utenti di gestire denaro, effettuare pagamenti, e inviare transferimenti in modo rapido e sicuro. Offre servizi aggiuntivi come carte virtuali e fisiche, e la possibilità di monitorare le spese quotidiane.
iCard è sicuro da usare?
Sì, iCard è progettato con un alto livello di sicurezza per proteggere le informazioni finanziarie degli utenti. Utilizza crittografia avanzata per garantire che i dati personali e le transazioni siano protetti da accessi non autorizzati, offrendo anche l'autenticazione a due fattori per ulteriore sicurezza.
Quali sono le principali funzionalità di iCard?
iCard offre una varietà di funzionalità, tra cui la gestione di conti in diverse valute, invio di denaro istantaneo, ricariche telefoniche, pagamento di bollette, e l'uso di carte virtuali per acquisti online. Inoltre, consente di monitorare le spese con notifiche in tempo reale e report dettagliati.
Come si può ricaricare il saldo su iCard?
Ricaricare il saldo su iCard è semplice e può essere fatto tramite bonifico bancario, carta di credito o debito, o ricevimenti da altri utenti iCard. L'app supporta diverse opzioni di finanziamento per garantire che gli utenti possano aggiungere fondi comodamente secondo le loro preferenze.
iCard ha costi di utilizzo?
L'utilizzo di iCard è generalmente gratuito per molte delle sue funzionalità, ma potrebbero esserci delle commissioni associate a servizi specifici come i prelievi da bancomat o transazioni internazionali. È consigliabile consultare il sito ufficiale o l'app stessa per un elenco completo delle tariffe applicabili.
Altre proposte in questa categoria

Google Wallet
Google LLC 4,2 Su 5

PayPal
PayPal Mobile 4,5 Su 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,5 Su 5

Binance: Compra BTC e Crypto
Binance Inc. 4,6 Su 5
Altre recensioni di Finanza

Cash App
Block, Inc. 4,6 Su 5

Wave - Mobile Money
Wave Mobile Money 4,3 Su 5

MetaTrader 5
MetaQuotes Software Corp. 4,7 Su 5

Wise
Wise Payments Ltd. 4,8 Su 5

Revolut — Più che una banca
Revolut Ltd 4,7 Su 5

Investing.com Mercati Azionari
INVESTING.com 4,5 Su 5
Informazioni su questa scheda
- Sviluppatore
- iCARD AD
- Nome del pacchetto
- eu.mobile.icard
- Versione
- 11.22
- Android
- 8.0
- Prezzo
- Free
Questo sito fornisce informazioni indipendenti su app di terze parti. Non ne siamo proprietari, non le sviluppiamo né le distribuiamo. Nomi, loghi e marchi appartengono ai rispettivi proprietari. I dettagli sugli sviluppatori sono forniti solo a titolo informativo. Per ulteriori informazioni, contatta lo sviluppatore all'indirizzo support@icard.com, visita http://www.icard.com o consulta l'https://icard.com/en/privacy-policy.