DB Le Mie Carte

- 1.25K Recensioni
- 4,5
- Download
- 500.00K
- 2.5.02
- Versione
Screenshot
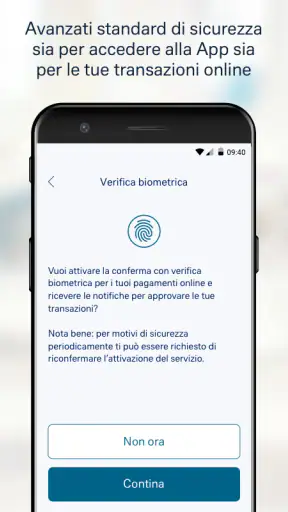
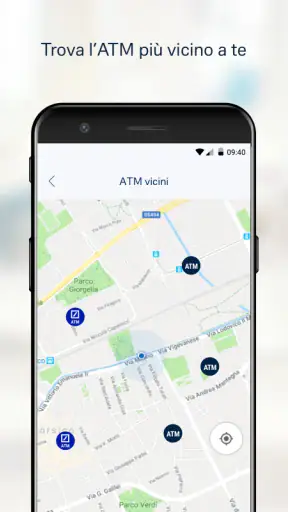
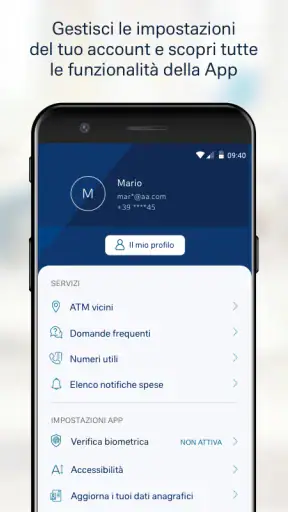
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
- Riunisce carte fedeltà e tessere in un unico portafoglio digitale.
- Consente di recuperare rapidamente i codici alla cassa.
- Riduce il numero di tessere fisiche da portare con sé.
- Interfaccia semplice
- adatta anche agli utenti meno esperti.
- Può aiutare a mantenere più ordinata la gestione delle carte.
Contro
- La disponibilità delle funzioni può dipendere dal circuito o dal negozio.
- L’accesso alle carte può essere limitato senza dispositivo o batteria.
- La scansione dei codici non è sempre immediata con tessere danneggiate.
- Potrebbero mancare alcune integrazioni con programmi fedeltà specifici.
- È consigliabile verificare con attenzione la gestione dei dati personali.
Recensione di DB Le Mie Carte Appxis
Quando devo controllare una carta Deutsche Bank senza aprire ogni volta il sito o cercare tra le email, DB Le Mie Carte mi sembra una soluzione pratica e mirata. Non è un’app bancaria universale: è pensata per chi possiede carte di pagamento Deutsche Bank e vuole gestire da smartphone le informazioni più direttamente legate a quel prodotto. Questa specializzazione è il suo pregio principale, ma anche il primo limite da capire prima di installarla.
L’app appartiene alla categoria della finanza ed è sviluppata da Deutsche Bank AG. È gratuita, ha una classificazione PEGI 3 e richiede almeno Android 8.0. La versione attuale è la 2.5.02. Sul Play Store ha raggiunto una media di 4,5 su circa 6.700 valutazioni, mentre i commenti sono intorno a 1.200 e le installazioni hanno superato quota 500.000: numeri che la rendono una scelta già abbastanza conosciuta tra i titolari delle carte interessate.
Un’app concentrata sulle carte, non sul conto intero
La prima cosa che noto è che l’esperienza non cerca di sostituire tutta la banca digitale. Il suo compito è più ristretto: offrire ai titolari di carte Deutsche Bank un punto di accesso dedicato alle attività e alle informazioni della carta. Questo la distingue dalle normali app di home banking, dove spesso si trovano conto corrente, bonifici, investimenti, documenti e altri servizi nello stesso ambiente.
Per me questa impostazione ha senso in uno scenario molto concreto. Immagino di essere in un negozio, di voler verificare un movimento recente o di avere bisogno di un riferimento della carta mentre sono fuori casa. Invece di entrare in una piattaforma piena di sezioni che non mi servono, apro uno strumento costruito intorno alla carta. Il vantaggio non è avere più funzioni possibili, ma arrivare più rapidamente al tipo di informazione che sto cercando.
Allo stesso tempo, chi cerca un’unica app per controllare anche il saldo del conto, effettuare bonifici o organizzare tutte le proprie finanze dovrebbe orientarsi verso il canale bancario completo previsto per questi servizi. DB Le Mie Carte funziona meglio come strumento complementare, non come centro universale della propria vita finanziaria.
Leggibilità e navigazione: il valore della semplicità
In un’app finanziaria la chiarezza viene prima dell’effetto scenografico. Quando controllo una carta, voglio distinguere senza esitazioni il nome della sezione, il dettaglio dell’operazione e l’azione disponibile. Un’interfaccia focalizzata su un solo tipo di prodotto può ridurre il disordine visivo tipico delle app bancarie più ampie, soprattutto per chi usa lo smartphone soltanto per compiti precisi.
La lettura, però, non dipende soltanto da quanto è ordinata una schermata. Conta anche il modo in cui vengono presentati importi, date, descrizioni e avvisi. In questo genere di applicazione mi aspetto di dover prestare attenzione ai dettagli prima di confermare qualsiasi operazione o interpretare un movimento. Il mio consiglio è di non limitarsi a guardare il totale: conviene aprire la singola voce quando si deve verificare un acquisto o riconoscere una transazione.
Questa abitudine è utile anche a chi ha difficoltà di concentrazione o preferisce procedere con calma. Consultare una voce alla volta, invece di scorrere velocemente una lista, riduce il rischio di confondere un pagamento con un altro. Non considero questa una funzione speciale dell’app, ma un modo concreto per sfruttare meglio una schermata dedicata alla carta.
La presenza di un’app separata può comunque creare un passaggio mentale in più. Se utilizzo già un’altra applicazione Deutsche Bank per le operazioni bancarie generali, devo ricordare quale strumento serve per quale attività. Per alcuni utenti questa divisione sarà ordinata; per altri potrà sembrare frammentata. Prima di adottarla stabilmente, valuterei quindi il mio modo abituale di gestire il denaro: se preferisco avere tutto in un unico posto, la specializzazione potrebbe risultare meno comoda.
Uso quotidiano: quando la specializzazione diventa utile
Il caso d’uso più convincente è quello del controllo rapido della carta durante la giornata. Dopo una spesa, posso voler verificare che il movimento sia comparso correttamente. Se noto un importo che non riconosco, avere un’app dedicata mi permette di iniziare subito il controllo, senza aspettare di rientrare a casa davanti al computer.
Un altro scenario riguarda la preparazione prima di un viaggio o di una giornata con molte spese. Io controllerei in anticipo di avere a disposizione le informazioni necessarie sulla carta e terrei l’app pronta per verificare i movimenti al ritorno. Non la userei come sostituto di ogni precauzione: uno smartphone scarico, una connessione problematica o credenziali dimenticate possono rendere meno immediato qualsiasi servizio digitale.
È proprio qui che emerge un suggerimento poco ovvio: un’app dedicata alla carta è più utile se inserita in una routine, non soltanto quando nasce un problema. Una rapida verifica periodica aiuta a riconoscere il normale andamento delle spese e rende più evidente un movimento insolito. Non serve controllare compulsivamente ogni acquisto; basta scegliere un momento tranquillo e mantenere l’abitudine.
Per chi condivide le spese familiari, la situazione può essere diversa. L’app può aiutare il titolare della carta a consultare le proprie attività, ma non sostituisce automaticamente un sistema condiviso per il bilancio domestico. Se il mio obiettivo è confrontare più carte, conti o budget in una sola schermata, un’app di gestione finanziaria più ampia potrebbe essere più adatta.
Considerazioni per diverse abilità motorie e sensoriali
Dal punto di vista motorio, un’app per smartphone dovrebbe essere valutata in base alla quantità di precisione richiesta. Per chi ha tremori, mobilità ridotta delle dita o difficoltà a mantenere una pressione prolungata, le azioni finanziarie possono diventare stressanti soprattutto quando richiedono di selezionare un elemento esatto o confermare una scelta senza fretta. In questo caso preferisco usare il dispositivo appoggiato su una superficie stabile e aumentare, quando possibile, la dimensione generale del testo dalle impostazioni del telefono.
Questo accorgimento può migliorare la lettura, ma non garantisce che ogni elemento dell’interfaccia si adatti perfettamente. Testo più grande, zoom e impostazioni di contrasto possono modificare la disposizione delle schermate. Perciò, dopo aver cambiato le preferenze visive, farei una prova con una consultazione non urgente, invece di aspettare il momento in cui devo verificare una spesa rapidamente.
Per chi ha una vista ridotta, il punto più importante è distinguere chiaramente le informazioni essenziali: importo, esercente, data e stato dell’operazione. Se una schermata si affida troppo a colori, icone o elementi piccoli, la comprensione può diventare più lenta. Io eviterei di interpretare un movimento solo dal colore o dal simbolo: leggerei sempre il testo associato, usando eventualmente le funzioni di accessibilità già presenti sul telefono.
Chi utilizza lettori vocali o comandi vocali dovrebbe verificare personalmente quanto bene vengano annunciati i controlli, perché l’esperienza può cambiare in base al sistema operativo, alla configurazione e alla versione installata. Non attribuirei all’app una certificazione o un livello di compatibilità che non posso verificare direttamente. Il mio giudizio, in questo ambito, è prudente: la semplicità del perimetro aiuta, ma non elimina le esigenze specifiche di ogni persona.
Anche l’udito merita attenzione. Se un avviso importante dipende da un suono o da una notifica percepita rapidamente, chi non sente bene potrebbe preferire controllare manualmente l’app e mantenere attivi anche gli indicatori visivi del telefono. In ambito finanziario non affiderei mai una decisione importante a un singolo segnale: una notifica è un promemoria, non una prova completa di ciò che è accaduto.
Accesso in viaggio, in movimento e con connessioni imperfette
L’accesso situazionale è forse il tema più concreto. Controllare una carta mentre si cammina, in un ambiente rumoroso o sotto una luce intensa non equivale a usarla seduti a casa. In viaggio, poi, la fretta e la stanchezza aumentano la possibilità di toccare l’elemento sbagliato o leggere male un importo.
Io aprirei l’app prima di una situazione importante, con il telefono carico e le credenziali disponibili, senza aspettare il momento della necessità. Se devo controllare una transazione in un luogo affollato, mi sposterei in una posizione più tranquilla e verificherei con attenzione i dettagli. È una procedura semplice, ma riduce il rischio di confermare o interpretare qualcosa mentre sono distratto.
La connessione è un altro fattore da considerare. Un’app finanziaria non va valutata soltanto per come funziona sul Wi-Fi di casa: può servire in mobilità, dove il segnale è debole o instabile. Per questo non farei affidamento esclusivo sull’accesso digitale durante un viaggio. Terrei con me le informazioni indispensabili secondo le normali pratiche di sicurezza e considererei l’app un aiuto per la consultazione, non l’unico piano disponibile.
Questa è una differenza importante rispetto a un semplice portafoglio digitale o a un’app per annotare le spese. Uno strumento di pagamento può essere rapido per acquistare, mentre DB Le Mie Carte è più utile quando voglio controllare il rapporto con la carta Deutsche Bank. Se il mio obiettivo è pagare con il telefono, confrontare carte di banche diverse o categorizzare automaticamente tutte le uscite, sceglierei strumenti progettati specificamente per quelle funzioni.
Privacy, attenzione e gestione degli errori
Quando uso un’app finanziaria, la comodità non deve portarmi ad abbassare la soglia di attenzione. Eviterei di consultarla su dispositivi condivisi e non lascerei lo smartphone sbloccato dopo aver visualizzato informazioni personali. Anche se il telefono dispone già di una protezione, è buona pratica bloccarlo subito dopo l’uso e mantenere aggiornato il sistema compatibile.
Un passaggio che spesso viene sottovalutato è la distinzione tra un movimento semplicemente non riconosciuto e un movimento realmente fraudolento. Un nome commerciale abbreviato, una preautorizzazione o una spesa effettuata tramite un intermediario possono sembrare insoliti. Prima di allarmarmi, confronterei importo, data e contesto dell’acquisto; se il dubbio resta, seguirei il canale ufficiale indicato dalla banca per chiedere assistenza. L’app può aiutare a individuare il problema, ma non sostituisce il supporto quando serve contestare un’operazione.
Un secondo suggerimento pratico riguarda le notifiche. Se il telefono mostra molti avvisi, potrei finire per ignorarli tutti. Preferisco mantenere solo le notifiche utili e controllare periodicamente che non siano state silenziate per errore. L’obiettivo non è ricevere più messaggi, ma riconoscere rapidamente quelli che meritano una verifica.
Per chi cambia smartphone, reinstalla il sistema o utilizza più dispositivi, l’accesso può richiedere una nuova configurazione. Non affronterei questo passaggio per la prima volta mentre sono in viaggio o davanti a un pagamento urgente. Preparare l’app in anticipo, verificare di riuscire ad accedere e sapere dove trovare l’assistenza sono piccoli accorgimenti che fanno una grande differenza.
Le barriere che restano da mettere in conto
Il limite principale è strutturale: serve essere titolari di una carta Deutsche Bank per avere un motivo concreto per utilizzare questo prodotto. Chi possiede carte di altri istituti non troverà qui un gestore generale. Anche tra i clienti Deutsche Bank, chi cerca una visione completa di conti, trasferimenti e risparmi potrebbe percepire l’app come troppo circoscritta.
La divisione tra strumenti può inoltre confondere chi non ha familiarità con i servizi bancari digitali. Un utente anziano, una persona che riceve assistenza da un familiare o chi usa raramente lo smartphone potrebbe preferire un percorso unico e chiaramente spiegato. In questi casi consiglierei di installare l’app soltanto dopo aver chiarito quale attività si vuole svolgere e quale canale bancario la gestisce.
Non la sceglierei nemmeno se la priorità assoluta fosse la gestione avanzata delle spese. Per creare budget, aggregare conti diversi o analizzare le categorie di consumo, servono strumenti con un’impostazione più ampia. Qui il vantaggio è la vicinanza alla carta specifica, non la profondità dell’analisi finanziaria personale.
Un’ulteriore barriera può riguardare la fiducia. Alcune persone preferiscono parlare con un operatore o usare documenti cartacei per ogni controllo. Non cercherei di convincerle a cambiare abitudine soltanto perché l’app è gratuita. La tecnologia è utile quando riduce davvero la fatica; se aggiunge ansia o incertezza, il canale tradizionale può restare la scelta migliore, almeno per le operazioni più delicate.
Il mio giudizio sull’esperienza inclusiva
Nel complesso, considero DB Le Mie Carte una soluzione sensata per il pubblico a cui si rivolge: titolari di carte Deutsche Bank che desiderano un accesso mobile focalizzato e non hanno bisogno di trasformare l’app in un centro completo per tutte le proprie finanze. La specializzazione rende più facile costruire una routine di controllo, soprattutto dopo gli acquisti o quando si vuole riconoscere rapidamente un movimento.
Sul piano dell’inclusività, apprezzo il fatto che un perimetro ristretto possa rendere l’esperienza meno dispersiva. Tuttavia, non confonderei questa semplicità con accessibilità universale. Chi ha esigenze visive, motorie o uditive specifiche dovrebbe provarla sul proprio dispositivo, con le impostazioni personali già attive, prima di affidarle attività importanti.
La mia raccomandazione è quindi positiva ma selettiva. La installerei se avessi una carta compatibile e volessi consultarla spesso dallo smartphone, preparandomi prima per l’accesso e mantenendo un canale alternativo per le emergenze. La eviterei come unica app finanziaria se avessi bisogno di gestire anche conto corrente, bonifici, investimenti o prodotti di banche diverse.
Essendo gratuita e destinata a un pubblico ampio, può essere un primo passo ragionevole per chi vuole seguire meglio l’uso della propria carta senza affrontare una piattaforma sovraccarica. Il suo vero valore, però, dipende dall’aspettativa: se cerchi controllo mirato della carta, è una scelta coerente; se cerchi una gestione completa del denaro, ti servirà qualcosa di più ampio. In questa precisa funzione, la giudico utile, concreta e più convincente quando viene usata con calma, attenzione e una buona preparazione alle situazioni in cui il telefono o la connessione potrebbero non essere disponibili.
FAQ
Che cos’è DB Le Mie Carte e a cosa serve?
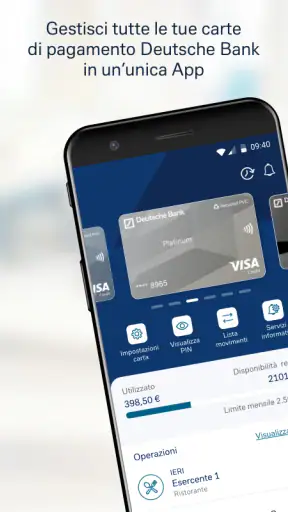
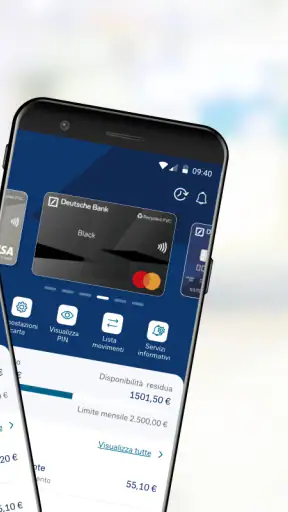
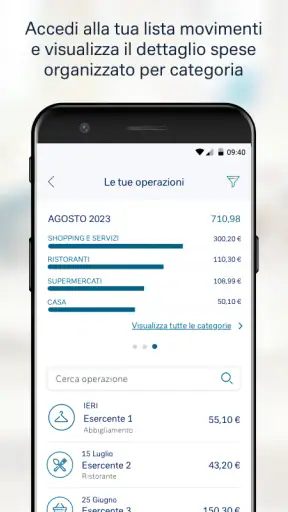
DB Le Mie Carte è l’applicazione dedicata ai clienti Deutsche Bank che consente di gestire le proprie carte direttamente dallo smartphone. Dopo l’accesso è possibile controllare disponibilità e movimenti, verificare le spese, consultare i dettagli della carta e, in base al prodotto posseduto, utilizzare funzioni di sicurezza e gestione dei pagamenti senza dover entrare ogni volta nell’home banking dal browser.
Quali carte posso gestire con DB Le Mie Carte?
La compatibilità dipende dal tipo di carta Deutsche Bank associata al profilo dell’utente e dalle condizioni del servizio. In genere l’app è pensata per le carte abilitate alla gestione digitale, ma non tutte le funzionalità sono necessariamente disponibili per ogni prodotto. Prima del download è consigliabile verificare nell’area clienti, sul sito ufficiale della banca o nella scheda dello store se la propria carta è supportata.
DB Le Mie Carte è sicura per controllare e gestire le carte?
L’app utilizza i sistemi di autenticazione e sicurezza previsti da Deutsche Bank per proteggere l’accesso e le operazioni. È comunque importante mantenere aggiornati il sistema operativo e l’applicazione, usare un codice di sblocco robusto e non condividere mai credenziali o codici ricevuti tramite SMS. Evitate inoltre di accedere da dispositivi modificati o da reti Wi-Fi pubbliche non affidabili.
È possibile bloccare o sbloccare una carta dall’app?
Una delle funzioni più utili di un’app dedicata alle carte è la gestione immediata in caso di smarrimento, furto o transazione sospetta. La disponibilità del blocco temporaneo, dello sblocco o della segnalazione definitiva può variare in base alla carta e alla versione dell’app. In una situazione urgente è sempre opportuno seguire le istruzioni ufficiali della banca e contattare l’assistenza clienti.
DB Le Mie Carte è gratuita e quali requisiti servono per utilizzarla?
Il download dell’app normalmente non comporta un costo, ma eventuali commissioni dipendono dal contratto della carta e dai servizi bancari collegati, non dall’installazione in sé. Per usarla sono necessari uno smartphone compatibile, una connessione Internet, una carta Deutsche Bank abilitata e le credenziali o procedure di attivazione richieste. Potrebbero inoltre essere applicati i costi del proprio operatore per il traffico dati.


