Budget Note - Finance Tracker

- 2.00 Recensioni
- 4,6
- Download
- 1.00M
- 1.0.1
- Versione
Screenshot
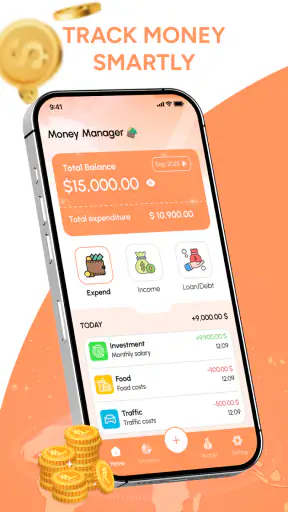
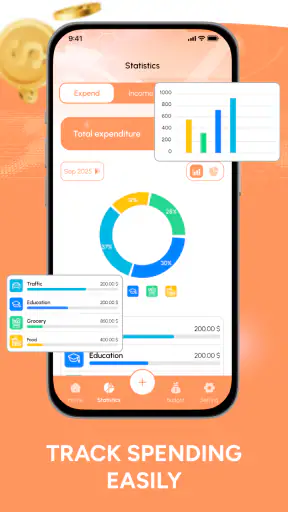
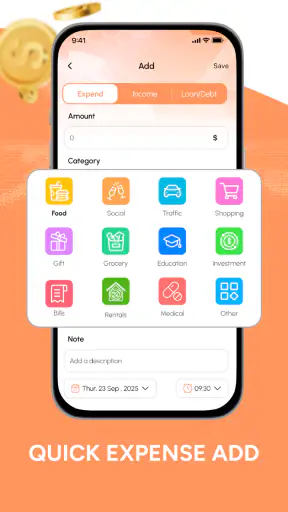
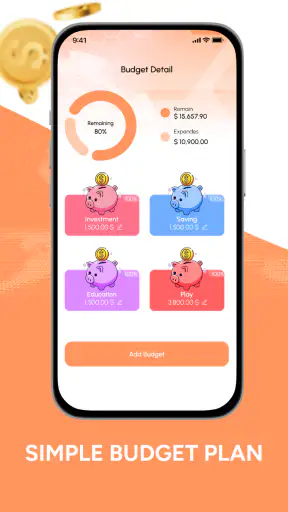
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
- Inserimento rapido delle spese con categorie personalizzabili.
- Panoramica chiara delle entrate e delle uscite mensili.
- Utile per individuare le abitudini di spesa ricorrenti.
- Funziona senza richiedere necessariamente un conto bancario collegato.
- Adatta anche a chi cerca un tracker finanziario semplice e intuitivo.
Contro
- Le funzioni avanzate potrebbero essere limitate nella versione gratuita.
- L’inserimento manuale richiede costanza per mantenere dati aggiornati.
- Le opzioni di sincronizzazione tra dispositivi possono essere ridotte.
- Potrebbero mancare strumenti completi per investimenti e patrimoni.
- La personalizzazione dei report potrebbe non soddisfare utenti esperti.
Recensione di Budget Note - Finance Tracker Appxis
Quando provo un’app finanziaria, cerco soprattutto una cosa: capire se mi aiuta davvero a prendere decisioni migliori oppure se si limita a raccogliere numeri. Budget Note - Finance Tracker mi ha interessato proprio per il suo approccio centrato sul controllo delle spese. È un’app gratuita della categoria finanza, sviluppata da Mom Water, LLC, pensata per riunire pianificazione del budget e gestione quotidiana del denaro in un unico spazio.
La sua idea più utile, nella mia esperienza, è trasformare le uscite sparse della giornata in un quadro leggibile. Non è una differenza appariscente, ma cambia il modo in cui guardo al mio conto: invece di chiedermi soltanto quanto ho speso, posso ragionare su quanto quella spesa incide sul resto del mese. Il valore principale sta nel passaggio dalla registrazione delle spese alla consapevolezza delle conseguenze.
L’app ha già attirato una base ampia di utenti, con oltre un milione di installazioni e una media di 4,6 su 5 ottenuta da circa 5.500 valutazioni. È disponibile senza costo e ha una classificazione PEGI 3, quindi si presenta come uno strumento accessibile anche a chi vuole iniziare a organizzare le proprie finanze senza affrontare un sistema troppo specialistico.
Il punto forte: pianificare prima che il budget sfugga di mano
Non solo un elenco di spese
La differenza tra un semplice blocco note e un gestore finanziario si vede nel momento in cui provo a usare i dati per orientare le decisioni. Annotare un caffè, una spesa al supermercato o un abbonamento serve a poco se quelle informazioni restano isolate. Budget Note - Finance Tracker è interessante perché nasce con l’obiettivo di collegare il monitoraggio delle uscite alla pianificazione complessiva.
Io lo vedo soprattutto come uno strumento per rispondere a domande concrete: quanto posso spendere ancora questa settimana? Quale categoria sta assorbendo più denaro del previsto? Una spesa occasionale è davvero sostenibile oppure mi costringerà a rinunciare a qualcosa tra qualche giorno? Questo modo di ragionare è più utile del controllo casuale del saldo, perché introduce un contesto.
Il beneficio si sente particolarmente quando le entrate arrivano a intervalli regolari ma le spese sono distribuite in modo irregolare. Il saldo può sembrare rassicurante all’inizio del periodo, mentre diverse uscite già previste sono ancora da affrontare. Un pianificatore aiuta a evitare quella falsa sensazione di disponibilità, a patto che io inserisca le informazioni con costanza.
La disciplina conta più dell’automazione
Qui emerge anche il primo limite importante. Un’app di questo tipo non può correggere abitudini che non vengono registrate. Se dimentico sistematicamente le piccole spese, il quadro risulta incompleto; se inserisco tutto soltanto a fine settimana, rischio di prendere decisioni basate su dati ormai superati. Per me, il suo funzionamento ha senso quando diventa un gesto breve e frequente, non un’attività mensile da recuperare in fretta.
Questa caratteristica può sembrare banale, ma è decisiva nel confronto con le alternative più automatiche. Chi preferisce collegare direttamente i conti e lasciare che ogni movimento venga importato potrebbe trovare più comodo un servizio bancario o un’app costruita attorno alla sincronizzazione. Budget Note è più adatto a chi vuole mantenere un ruolo attivo nella classificazione e nella lettura del proprio denaro.
Il vantaggio di questo approccio manuale è il controllo: una spesa condivisa, un rimborso o un acquisto eccezionale possono essere interpretati secondo il mio contesto, invece di essere assegnati automaticamente a una categoria che non rappresenta davvero la situazione. Lo svantaggio è altrettanto chiaro: devo dedicare attenzione al processo.
Un modo pratico per costruire il budget
Io inizierei senza provare a organizzare ogni dettaglio. Prima registrerei le spese ricorrenti e le categorie che incidono di più sulla vita quotidiana. Poi osserverei per alcuni giorni dove finiscono le uscite variabili. Questo ordine è più efficace del tentativo di creare subito un sistema perfetto, perché permette di capire quali informazioni servono davvero.
Un accorgimento utile è separare mentalmente tre tipi di spesa: ciò che è già impegnato, ciò che è necessario ma flessibile e ciò che è rinviabile. Anche se l’app non deve sostituire il mio giudizio, questa distinzione rende più leggibile il budget. Un pagamento periodico non va trattato come una sorpresa; una cena fuori non va confusa con una spesa essenziale; un acquisto desiderato può essere valutato in base a ciò che rimane dopo gli impegni.
Il risultato è un controllo più realistico. Non si tratta di eliminare ogni spesa piacevole, ma di sapere quale spazio occupa. Per questo considero la pianificazione il cuore dell’esperienza: il monitoraggio diventa utile quando mi permette di scegliere, non quando mi fa soltanto guardare indietro.
Come lo userei nella vita di tutti i giorni
Un esempio realistico: arrivare alla fine del mese con meno sorprese
Immagino una situazione comune. Ricevo lo stipendio, pago subito alcune spese fisse e vedo ancora un saldo apparentemente ampio. Nei giorni successivi faccio acquisti normali: alimentari, trasporti, qualche uscita e un ordine imprevisto. Nessuna singola spesa sembra grave, ma sommate riducono rapidamente il margine disponibile.
Con Budget Note inizierei registrando le uscite già certe, poi aggiornerei il quadro ogni volta che sostengo una spesa variabile. Il passaggio importante non è il gesto di inserimento in sé: è il momento in cui confronto ciò che ho già consumato con quello che devo ancora pagare. Se noto che una categoria sta crescendo troppo, posso ridurre temporaneamente le spese meno urgenti invece di accorgermene quando il margine è quasi finito.
In questo scenario l’app non mi dice quale scelta morale fare e non deve farlo. Mi offre un riferimento per rendere visibile il compromesso. Posso decidere di mantenere un’uscita, ma sapendo che dovrò essere più prudente altrove. Per me, questa è una forma concreta di controllo: non austerità automatica, ma una decisione presa con maggiore chiarezza.
Il metodo delle registrazioni brevi
Per non trasformare la gestione del budget in un compito pesante, userei una routine molto semplice. Registrerei le spese appena possibile, controllerei il riepilogo alla fine della giornata e farei una verifica più attenta prima di una spesa non necessaria. Sono tre momenti diversi, con funzioni diverse: il primo mantiene i dati aggiornati, il secondo intercetta gli errori, il terzo aiuta a decidere.
Un dettaglio spesso sottovalutato è la gestione delle spese piccole. Un acquisto di importo ridotto non cambia il budget da solo, ma può diventare significativo se si ripete. Invece di chiedermi se quella singola uscita “conta”, guarderei la frequenza e la somma nel tempo. È qui che un’app dedicata è più utile di una nota casuale sul telefono: posso osservare il comportamento complessivo, non soltanto ricordare episodi isolati.
Un altro uso interessante riguarda le spese irregolari. Un regalo, una riparazione o un viaggio breve non appartengono alla normale routine, ma possono alterare il mese. Io li terrei separati dalle spese ricorrenti, così da non confondere un evento eccezionale con un cambiamento stabile nelle mie abitudini. Questo rende più prudente la lettura del periodo successivo.
Budget condiviso e decisioni personali
Per una coppia o una famiglia, il valore dipende dal modo in cui le persone collaborano. L’app può diventare un punto di riferimento per discutere delle spese, ma non elimina la necessità di concordare categorie, priorità e responsabilità. Se una persona registra tutto e l’altra no, il quadro perde affidabilità.
In un uso condiviso sceglierei poche categorie comprensibili a entrambi, evitando classificazioni troppo dettagliate. Un sistema pieno di voci può sembrare preciso, ma richiede più tempo e aumenta il rischio di inserimenti incoerenti. Meglio una struttura abbastanza semplice da essere mantenuta anche nelle settimane impegnative.
Per la gestione personale, invece, potrei usare una suddivisione più specifica soltanto dove mi serve davvero. Se voglio capire perché una certa area pesa sul budget, il dettaglio può aiutare; se il dettaglio non cambia nessuna decisione, diventa solo lavoro aggiuntivo.
Quando dà il meglio e quando conviene scegliere altro
Il profilo di utente ideale
Budget Note è particolarmente adatto a chi vuole iniziare a gestire il denaro con un metodo più ordinato, senza trasformare il budget in un progetto complesso. Lo consiglierei a chi controlla il saldo spesso ma non riesce a collegarlo alle spese future, a chi alterna mesi tranquilli e mesi disordinati e a chi desidera capire quali abitudini riducono il margine disponibile.
Può essere utile anche a chi sta cercando di passare da appunti sparsi a un sistema unico. Il fatto che sia gratuito riduce la barriera iniziale: posso provarlo senza dover prendere subito una decisione economica. La versione attuale è la 1.0.1 e richiede almeno Android 7.0, una combinazione che lo rende utilizzabile su molti dispositivi non recentissimi.
Lo vedo inoltre adatto a studenti, lavoratori alla prima esperienza con un budget autonomo e persone che vogliono prepararsi a una spesa importante. In questi casi non serve necessariamente un’analisi finanziaria avanzata; serve soprattutto creare l’abitudine di guardare oltre il saldo presente.
Le rinunce da mettere in conto
Non lo sceglierei se la mia priorità assoluta fosse l’automazione completa. Chi vuole importare ogni movimento, ricevere elaborazioni sofisticate o delegare quasi interamente la classificazione potrebbe preferire una soluzione bancaria o un’app più orientata alla sincronizzazione. Il controllo manuale è una forza per alcuni utenti, ma per altri è un ostacolo quotidiano.
Non lo considererei nemmeno un sostituto di una consulenza professionale per decisioni finanziarie complesse. Un tracker può aiutarmi a capire le mie abitudini e a pianificare meglio le spese, ma non dovrebbe essere l’unica base per valutare investimenti, debiti rilevanti o questioni fiscali. In quei casi servono informazioni e competenze di altro tipo.
Un’ulteriore rinuncia riguarda la precisione apparente. Più categorie e più registrazioni non significano automaticamente un budget migliore. Se inserisco dati incoerenti, il riepilogo può sembrare ordinato ma portarmi a conclusioni sbagliate. Il mio consiglio è controllare ogni tanto che le categorie usate rappresentino davvero il modo in cui prendo decisioni.
Come confrontarlo con le alternative abituali
Rispetto a un foglio di calcolo, l’app è più immediata per chi vuole registrare le spese dal telefono senza costruire formule o strutture proprie. Il foglio, però, resta più flessibile per analisi personalizzate e scenari complessi. Se mi piace progettare il sistema nei minimi dettagli, potrei preferire il secondo; se voglio iniziare rapidamente, sceglierei l’app.
Rispetto alle note del telefono, offre un contesto più adatto alla lettura del budget. Una nota è veloce, ma tende a diventare una sequenza di righe difficile da interpretare. Budget Note ha senso proprio perché porta l’attenzione dalla memoria alla pianificazione.
Rispetto a un’app bancaria, il vantaggio è la possibilità di mantenere una visione più intenzionale delle spese. L’alternativa bancaria può essere più comoda per chi desidera dati automatici e aggiornati, mentre questa soluzione può risultare più adatta a chi vuole decidere personalmente come leggere ogni movimento. Non esiste una scelta migliore per tutti: dipende da quanto tempo voglio dedicare al controllo e da quanto desidero automatizzarlo.
La mia valutazione dopo averne capito il metodo
Quello che apprezzo di Budget Note non è la promessa generica di “gestire meglio i soldi”, ma l’idea concreta di usare le spese registrate per evitare decisioni miopi. Il suo effetto migliore si vede quando smetto di considerare il saldo come l’unica informazione importante e inizio a pensare agli impegni già presenti e alle conseguenze delle uscite di oggi.
Per ottenere questo risultato devo essere costante. Non è un’app da installare e dimenticare, né uno strumento che risolve automaticamente una situazione finanziaria disordinata. Funziona quando la apro con uno scopo preciso: controllare una categoria, valutare una spesa, preparare il periodo successivo o capire dove sto perdendo margine.
La presenza di oltre un milione di installazioni e una valutazione media di 4,6 suggerisce che l’approccio ha trovato un pubblico ampio, ma la popolarità non cambia il punto fondamentale: la scelta dipende dal mio rapporto con l’inserimento manuale e con la pianificazione. Il prezzo gratuito rende facile fare una prova, mentre la classificazione PEGI 3 conferma il carattere generale e non specialistico dell’app.
La consiglierei a chi vuole un budget comprensibile e partecipato, non a chi cerca un sistema completamente automatico. Se mi interessa vedere come le piccole decisioni influenzano il mese, Budget Note può diventare una buona abitudine. Se invece voglio soltanto che ogni movimento venga raccolto e classificato senza intervento, guarderei verso un’alternativa più automatizzata.
In definitiva, è uno strumento pratico per trasformare il controllo delle spese in una routine decisionale. Il suo punto di forza è la chiarezza che può creare; il suo limite è che quella chiarezza richiede dati inseriti con attenzione. Per me, è una scelta sensata per iniziare a costruire un rapporto più consapevole con il budget, soprattutto quando l’obiettivo non è spendere meno a ogni costo, ma sapere prima che cosa posso permettermi davvero.
FAQ
Che cos’è Budget Note - Finance Tracker e a cosa serve?
Budget Note - Finance Tracker è un’app pensata per aiutarti a registrare e organizzare entrate, uscite e spese quotidiane. Dopo averla provata, risulta particolarmente utile per chi desidera avere una visione più chiara delle proprie abitudini finanziarie senza affidarsi a fogli di calcolo complessi. Puoi classificare le transazioni, controllare il budget disponibile e monitorare più facilmente dove finiscono i tuoi soldi.
Budget Note - Finance Tracker è facile da usare anche per chi non ha esperienza con le app finanziarie?
Sì, l’app punta su un’esperienza piuttosto semplice e immediata. L’inserimento di una nuova spesa o di un’entrata richiede generalmente pochi passaggi, mentre le categorie aiutano a mantenere tutto ordinato. Il livello di facilità dipende comunque da quanto vuoi essere preciso: per ottenere report davvero utili dovrai registrare regolarmente le operazioni e configurare correttamente il periodo di riferimento e il budget.
È possibile usare Budget Note - Finance Tracker per gestire un budget mensile?
L’app può essere utilizzata per pianificare e controllare un budget mensile, registrando le spese man mano che vengono effettuate e confrontandole con il limite stabilito. È una funzione utile per individuare rapidamente le categorie che consumano una parte eccessiva delle risorse. Prima del download, verifica però quali strumenti di pianificazione, riepiloghi e personalizzazione sono inclusi nella versione disponibile sul tuo dispositivo.
I dati finanziari inseriti in Budget Note - Finance Tracker sono al sicuro?
Quando si utilizza un’app per le finanze personali, la privacy è un aspetto da valutare con attenzione. Budget Note - Finance Tracker è principalmente uno strumento di registrazione e organizzazione delle informazioni inserite dall’utente, non necessariamente un’app collegata direttamente al conto bancario. Prima di aggiungere dati sensibili, è consigliabile leggere l’informativa sulla privacy, controllare i permessi richiesti e verificare se sono disponibili protezioni come PIN, blocco biometrico o backup sicuro.
Budget Note - Finance Tracker è gratuita o include acquisti e limitazioni?
La disponibilità gratuita può permettere di provare le funzioni principali, ma alcune caratteristiche potrebbero dipendere dalla versione dell’app, dal sistema operativo o da eventuali acquisti integrati. Controlla sempre la pagina ufficiale su Google Play o App Store per conoscere pubblicità, abbonamenti, limiti sulle categorie, backup e strumenti avanzati. In questo modo potrai capire in anticipo se l’app soddisfa le tue esigenze senza costi imprevisti.


