Banca MPS

- 10.13K Recensioni
- 3,6
- Download
- 1.00M
- 10.11.0
- Versione
Screenshot
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
- Gestione del conto e dei pagamenti direttamente dallo smartphone.
- Accesso rapido tramite autenticazione biometrica sui dispositivi compatibili.
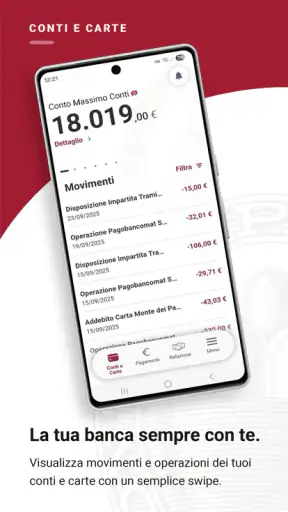
- Possibilità di controllare saldo
- movimenti e disponibilità in tempo reale.
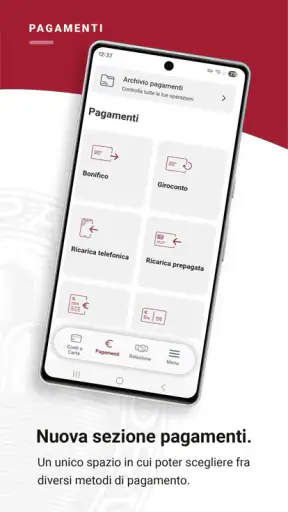
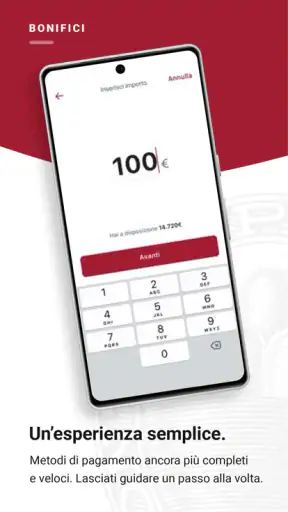
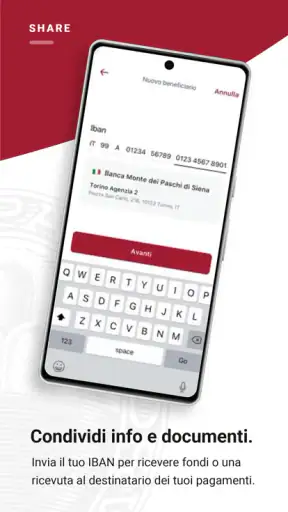
- Supporto per bonifici
- ricariche telefoniche e pagamento di bollettini.
- Notifiche utili per monitorare operazioni e variazioni del conto.
Contro
- Alcune funzioni richiedono l’attivazione preventiva dei servizi bancari online.
- L’esperienza può variare in base al modello e alla versione del dispositivo.
- Per determinate operazioni è necessario utilizzare sistemi di sicurezza aggiuntivi.
- L’interfaccia può risultare meno immediata per chi usa per la prima volta il mobile banking.
- Eventuali interventi di manutenzione possono limitare temporaneamente l’accesso.
Recensione di Banca MPS Appxis
Quando ho bisogno di controllare il conto senza passare dal computer, Banca MPS è l’app che prenderei in considerazione se sono già cliente di Banca Monte dei Paschi di Siena. Non è uno strumento finanziario generico da usare con qualsiasi banca: il suo valore dipende soprattutto dal rapporto che ho già con l’istituto e dalla comodità di avere il digital banking sullo smartphone.
L’app appartiene alla categoria della finanza, è gratuita e ha una classificazione PEGI 3. È disponibile per dispositivi con sistema operativo almeno alla versione 10, mentre la versione attuale è la 10.11.0. Questi dettagli contano perché l’esperienza può cambiare molto tra un telefono recente e un dispositivo più vecchio, soprattutto quando si parla di accesso, notifiche e gestione delle operazioni bancarie.
Come valutare Banca MPS prima di sceglierla
Il primo criterio, per me, è semplice: sono già cliente MPS oppure sto cercando una banca digitale indipendente? Nel primo caso l’app ha un senso immediato, perché riunisce sul telefono le attività quotidiane legate al conto. Nel secondo caso, invece, non la sceglierei come prima opzione: non è pensata per sostituire il conto di un altro istituto né per funzionare come portafoglio universale.
Il secondo criterio è il tipo di operazioni che voglio svolgere. Se mi basta controllare la situazione del conto, verificare i movimenti e gestire le attività bancarie ordinarie, un’app ufficiale collegata alla mia banca è generalmente più pratica rispetto all’accesso dal browser. Se invece cerco analisi avanzate delle spese, aggregazione di più conti o una gestione finanziaria indipendente dalla banca principale, dovrei confrontarla con applicazioni specializzate in quelle funzioni.
Il terzo criterio è la fiducia. Per un’app finanziaria preferisco sempre il canale ufficiale dell’istituto con cui ho il rapporto, invece di affidare le mie abitudini bancarie a un servizio esterno solo perché ha un’interfaccia più appariscente. Qui lo sviluppatore è Banca Monte dei Paschi di Siena, un elemento importante per chi vuole riconoscere direttamente l’ambiente della propria banca durante l’uso quotidiano.
La presenza sul mercato è ampia: l’app supera il milione di installazioni e raccoglie una media di 3,6 stelle su circa 22 mila valutazioni. Io leggerei questi numeri con equilibrio. Mostrano che viene usata da molte persone, ma anche che l’esperienza non è uniforme per tutti. In un’app bancaria, infatti, una difficoltà di accesso, un aggiornamento poco riuscito o un problema legato al dispositivo può pesare molto più che in un’app di intrattenimento.
Per decidere bene, non guarderei soltanto la valutazione media. Considererei il mio telefono, la frequenza con cui uso i servizi MPS e il livello di autonomia che desidero. Chi vuole fare poche operazioni essenziali può trovarla adeguata; chi pretende un centro completo per analizzare ogni aspetto delle proprie finanze potrebbe avere aspettative diverse.
La prima configurazione richiede un minimo di pazienza
Il passaggio dal sito all’app non dovrebbe essere trattato come una semplice installazione. Prima di iniziare, terrei a portata di mano le credenziali e i sistemi di conferma che uso normalmente per i servizi bancari. Il consiglio pratico è di configurarla quando ho tempo, non pochi minuti prima di dover fare un pagamento urgente.
Questo è uno dei punti in cui molte persone si innervosiscono: desiderano aprire l’app e vedere subito tutto, mentre la sicurezza bancaria richiede controlli e passaggi aggiuntivi. Io preferisco considerare questa fase come una preparazione iniziale. Una volta completata, l’accesso alle operazioni ricorrenti dovrebbe risultare più naturale rispetto all’apertura del browser e alla ricerca della pagina corretta.
Userei inoltre un dispositivo aggiornato e protetto da blocco schermo. Non è una caratteristica esclusiva dell’app, ma è una buona abitudine concreta: il telefono diventa un punto di accesso al conto, quindi non lo lascerei sbloccato su una scrivania o in un luogo condiviso. Eviterei anche di installarla su un dispositivo che non uso più o che presto passerà a un’altra persona.
Il valore vero sta nelle attività di tutti i giorni
Nel mio uso, il vantaggio principale di Banca MPS non sarebbe una funzione spettacolare, ma la riduzione dei passaggi per le azioni ripetitive. Controllare il saldo prima di una spesa, verificare se un movimento è stato registrato o entrare nell’area bancaria mentre sono fuori casa sono situazioni molto più frequenti di una gestione finanziaria complessa.
Immagino, per esempio, una giornata in cui devo pagare una bolletta, controllare un accredito e capire se una spesa con la carta è già comparsa. Con l’app posso partire dal telefono invece di aspettare di avere un computer disponibile. Questo non significa che ogni operazione sia istantanea o che non servano conferme: significa che il punto di partenza è più vicino alle mie abitudini mobili.
Un uso particolarmente utile è il controllo dopo un acquisto. Se vedo una cifra che non riconosco, posso verificare più rapidamente i movimenti e capire se si tratta di un’operazione recente, di una voce ricorrente o di un addebito che devo approfondire. Questo tipo di controllo frequente mi aiuta più di una consultazione mensile, perché riduce il tempo tra l’operazione e la mia attenzione.
Un altro consiglio è separare la consultazione dalla fretta. Per una verifica veloce posso usare l’app in qualsiasi momento, ma per un’operazione importante controllerei con calma destinatario, importo e causale prima di confermare. La comodità dello smartphone può spingere a toccare lo schermo troppo rapidamente; in ambito bancario, qualche secondo in più è una buona contropartita.
Dove l’app MPS ha il vantaggio più evidente
Il suo punto forte è la coerenza con il rapporto bancario esistente. Se il mio conto è presso MPS, non devo costruire un sistema parallelo per sapere dove guardare: l’app è il riferimento mobile dell’istituto. Per questo la preferirei a un’app finanziaria generica quando la priorità è gestire direttamente i servizi della banca.
Apprezzo anche il fatto che sia un’applicazione dedicata agli smartphone, non soltanto una pagina adattata allo schermo piccolo. Per me questo rende più naturale il controllo durante la giornata: posso consultare il conto mentre sono in viaggio, prima di una spesa o quando ricevo una comunicazione che voglio verificare subito.
La gratuità elimina una barriera importante. Non devo aggiungere un abbonamento separato solo per avere il canale mobile della mia banca. Questo non significa che tutti i servizi bancari collegati al conto siano automaticamente privi di costi, perché il prezzo dell’app e le condizioni del rapporto bancario sono due cose diverse. Io non confonderei mai l’app gratuita con un conto necessariamente gratuito.
La classificazione PEGI 3 indica che non ci sono limiti di età legati a contenuti di intrattenimento. Per un’app finanziaria, però, l’età indicata non sostituisce il requisito pratico di avere un rapporto bancario e le credenziali corrette. In altre parole, è un’app adatta a un pubblico generale dal punto di vista dei contenuti, ma il suo uso reale dipende dalla situazione bancaria dell’utente.
Un vantaggio meno evidente è la possibilità di rendere più regolare il controllo del conto. Non la userei soltanto quando devo fare un bonifico. La aprirei brevemente dopo le entrate principali e prima delle spese più grandi, così da avere un quadro aggiornato senza trasformare la gestione del denaro in un’attività lunga. Questa routine è più utile di un controllo casuale ogni tanto.
Limiti pratici da mettere in conto
La valutazione media di 3,6 stelle mi invita a non presentarla come un’esperienza perfetta. Un’app bancaria deve essere affidabile proprio nel momento in cui ho bisogno di accedere, e qualsiasi attrito in quella fase può diventare significativo. La qualità percepita può dipendere dalla versione del sistema operativo, dal modello del telefono, dalla connessione e dai sistemi di sicurezza attivi.
Per questo terrei sempre un’alternativa pratica per le urgenze: non perché l’app sia inutilizzabile, ma perché nessun accesso digitale dovrebbe essere l’unico piano quando devo gestire una scadenza importante. Se l’app non si apre o richiede un passaggio che non riesco a completare, avere familiarità con gli altri canali della banca può evitare decisioni affrettate.
Un secondo limite riguarda le aspettative. Chi arriva da strumenti dedicati alla pianificazione finanziaria potrebbe desiderare grafici dettagliati, categorie automatiche, obiettivi di risparmio o una visione unificata di più banche. Io non sceglierei Banca MPS partendo da queste esigenze, a meno che la sua offerta concreta non sia già sufficiente per il mio modo di gestire il denaro. La sua funzione principale resta il collegamento con il digital banking MPS.
Un terzo punto è il cambio di telefono. Prima di cancellare l’app dal vecchio dispositivo, preparerei il nuovo accesso e verificherei di poter completare le procedure di sicurezza. Questo è un passaggio spesso sottovalutato: il problema non è installare nuovamente un’app gratuita, ma mantenere senza interruzioni l’accesso autorizzato al conto.
Presterei attenzione anche alle notifiche. Se arrivano avvisi relativi alle attività bancarie, li considererei utili ma non sufficienti come unico controllo. Una notifica può essere ignorata, ritardata o confusa con altre. Per le operazioni importanti aprirei comunque l’app e controllerei direttamente la situazione, soprattutto se un messaggio mi sembra insolito.
Quando un’alternativa può essere più adatta
Il confronto corretto non è tra “app buona” e “app cattiva”, ma tra esigenze diverse. Se voglio una gestione mobile strettamente legata al conto MPS, sceglierei l’app ufficiale. Se invece ho conti presso istituti differenti e desidero una sola schermata per confrontare entrate e uscite, guarderei verso una categoria di strumenti pensati per l’aggregazione finanziaria.
Questi servizi possono essere più comodi per chi vuole una visione generale, ma introducono un rapporto aggiuntivo da configurare e valutare. Io preferirei non collegare più conti a uno strumento esterno solo per ottenere una funzione che non mi serve davvero. La comodità di una panoramica unica deve essere bilanciata con la complessità della configurazione e con la fiducia che ripongo nel servizio.
Se la mia priorità è invece il budget familiare, potrei preferire un’app specializzata nel registrare spese e obiettivi. In quel caso Banca MPS resterebbe il punto per le operazioni bancarie, mentre l’altra app servirebbe per l’analisi. È una soluzione a due strumenti, meno semplice ma potenzialmente più adatta a chi vuole controllare categorie di spesa in modo metodico.
Non sceglierei un’alternativa esterna soltanto perché presenta un design più moderno. Per le operazioni sul conto, la disponibilità del collegamento ufficiale e la familiarità con l’istituto contano più dell’aspetto. Al contrario, se l’interfaccia dell’app mi rallenta costantemente nelle attività essenziali, allora il sito della banca o un altro canale ufficiale possono diventare una soluzione di riserva più sensata di un servizio non collegato direttamente.
Il costo reale del passaggio e come ridurlo
Installare un’app gratuita è semplice, ma cambiare abitudini richiede più attenzione. Se passo dal browser allo smartphone, dovrò imparare dove trovare le sezioni che uso di più, ricordare il metodo di accesso e capire come vengono confermate le operazioni. Io farei il passaggio gradualmente: prima consultazione del saldo, poi controllo dei movimenti, infine operazioni meno frequenti.
Non cancellerei subito il vecchio metodo. Terrei disponibile l’accesso abituale finché non ho verificato che l’app risponde alle mie necessità. In questo modo posso capire se il problema è una mia poca familiarità, una configurazione incompleta o una limitazione che per me è davvero importante.
Per chi usa il conto insieme a un familiare, il passaggio può richiedere ancora più ordine. Ognuno dovrebbe sapere quale dispositivo utilizza e quali procedure di sicurezza deve seguire, senza scambiarsi credenziali in messaggi o appunti facilmente visibili. La comodità dell’accesso mobile non giustifica pratiche poco sicure.
Un piccolo metodo che trovo utile è creare una lista personale delle attività ricorrenti, senza annotare dati sensibili: controllo del saldo, verifica dei movimenti, pagamento abituale e controllo dopo l’operazione. Dopo qualche giorno, posso capire se Banca MPS mi fa risparmiare passaggi oppure se continuo a preferire il computer. È un test più concreto della semplice impressione iniziale.
Chi cambia banca, invece, non dovrebbe installare l’app solo perché è gratuita. Il vero costo del cambio comprende domiciliazioni, accrediti, carte, comunicazioni e nuove abitudini. In questo scenario l’app può accompagnare il rapporto con MPS, ma non è il motivo sufficiente per trasferire tutte le proprie attività finanziarie. Prima valuterei il conto e i servizi bancari; poi userei l’app come parte dell’esperienza complessiva.
La mia raccomandazione per diversi tipi di utente
Consiglierei Banca MPS soprattutto a chi è già cliente dell’istituto e vuole gestire il conto dal telefono senza aggiungere un servizio finanziario esterno. È una scelta logica per le consultazioni frequenti e per le operazioni quotidiane, purché il dispositivo sia compatibile e l’utente accetti di dedicare un po’ di tempo alla configurazione iniziale.
La consiglierei anche a chi tende a controllare poco il conto. Avere il canale bancario sullo smartphone può rendere più facile una verifica breve e regolare. Il beneficio non è soltanto tecnico: vedere più spesso i movimenti può aiutare a riconoscere prima una spesa inattesa e a mantenere maggiore consapevolezza delle proprie disponibilità.
Sarei più prudente con chi cerca un’app per riunire banche diverse, pianificare obiettivi complessi o analizzare automaticamente ogni categoria di spesa. In quel caso valuterei strumenti complementari o alternative progettate proprio per la gestione finanziaria aggregata. Non avrebbe senso criticare Banca MPS perché non risponde a un obiettivo diverso da quello del digital banking della banca.
La sua storia parte dal 22 maggio 2012 e l’app continua a essere aggiornata, con la versione 10.11.0 attuale. Per me questo indica una presenza consolidata, ma non elimina la necessità di osservare come funziona sul mio telefono. Prima di affidarle le operazioni più importanti, farei qualche prova con consultazioni e attività non urgenti.
In definitiva, la sceglierei per la vicinanza al mio conto MPS, non per trasformarla in un centro finanziario universale. È gratuita, ha una diffusione superiore al milione di installazioni e può rendere più comoda la banca di tutti i giorni. La valutazione di 3,6 stelle suggerisce però di mantenere aspettative realistiche e un canale alternativo per le emergenze.
Banca MPS è quindi una scelta sensata per il cliente MPS che vuole portare la banca nello smartphone e controllare più facilmente le proprie attività. Per chi non ha già un rapporto con l’istituto, per chi cerca funzioni avanzate di analisi o per chi preferisce aggregare più conti, sceglierei prima un’altra categoria di soluzione. Il mio consiglio finale è installarla, configurarla con calma e giudicarla dopo alcuni giorni di uso reale, non dopo la sola prima apertura.
FAQ
Che cos’è Banca MPS e quali servizi offre nell’app?
Banca MPS è l’applicazione ufficiale di Banca Monte dei Paschi di Siena pensata per gestire i rapporti bancari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e consultare documenti. Le funzioni disponibili possono variare in base al conto, al contratto sottoscritto e agli aggiornamenti dell’app.
Come si accede all’app Banca MPS per la prima volta?
Per utilizzare l’app è necessario essere clienti MPS e avere attivato i servizi di digital banking previsti dalla banca. Durante il primo accesso potrebbe essere richiesto di associare il dispositivo, configurare un codice personale e abilitare l’autenticazione biometrica, come impronta digitale o riconoscimento del volto. È importante seguire esclusivamente le procedure ufficiali e non condividere mai credenziali, codici temporanei o notifiche di autorizzazione.
L’app Banca MPS è sicura per effettuare operazioni bancarie?
L’applicazione utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni dispositive. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è consigliabile installare l’app solo dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione, usare un blocco schermo affidabile e non accedere tramite reti Wi-Fi pubbliche non protette. In caso di attività sospette, contattare subito la banca.
Quali operazioni posso eseguire con Banca MPS da smartphone?
Le operazioni disponibili possono includere la consultazione di saldo, lista movimenti ed estratti conto, l’esecuzione di bonifici e giroconti, la gestione delle carte, i pagamenti e la visualizzazione delle comunicazioni della banca. Alcune funzioni, come bonifici istantanei, ricariche o pagamenti specifici, possono dipendere dal tipo di conto e dai servizi attivati. Prima di confermare un’operazione, controllare sempre beneficiario, importo e causale.
Cosa posso fare se l’app Banca MPS non funziona o non riesco ad accedere?
Se l’app non si apre o presenta errori, conviene verificare la connessione internet, aggiornare l’applicazione, riavviare il dispositivo e controllare eventuali comunicazioni ufficiali relative a manutenzioni o disservizi. Se il problema riguarda password, codice personale, dispositivo associato o autenticazione, è preferibile utilizzare i canali di assistenza indicati da Banca MPS. Non affidarsi a numeri o link ricevuti tramite messaggi sospetti e non fornire dati riservati a presunti operatori.


