Aircash

- 110.00 Recensioni
- 4,7
- Download
- 1.00M
- 7.4.0
- Versione
Screenshot
Scarica
Disponibile su Scarica dal Play Store Scarica da Scarica dall'Apple Store Scarica l'APK Download dell'APKPro
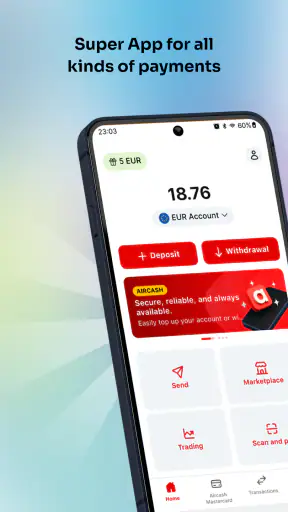
- Ricariche e trasferimenti gestibili rapidamente dall’app
- Supporta diversi metodi di pagamento e valute
- Interfaccia intuitiva
- adatta anche a chi è alle prime armi
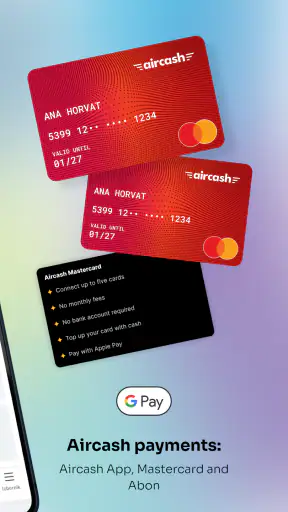
- Possibilità di utilizzare una carta prepagata collegata
- Notifiche immediate per controllare le operazioni effettuate
Contro
- Alcune commissioni possono variare in base al servizio scelto
- La disponibilità delle funzioni dipende dal Paese di residenza
- Per alcune operazioni è necessaria la verifica dell’identità
- L’assistenza potrebbe risultare lenta nei periodi di maggiore affluenza
- Non tutti gli esercenti accettano la carta o i pagamenti Aircash
Recensione di Aircash Appxis
Quando si parla di portafogli digitali, io cerco soprattutto una cosa: capire se l’app riesce davvero a rendere più semplice un pagamento quotidiano senza creare confusione tra le persone che la usano. Dopo aver provato Aircash, la mia impressione è quella di uno strumento pensato per inviare e ricevere denaro in modo diretto, con un’interfaccia che punta più alla praticità che a funzioni spettacolari. È un’app finanziaria gratuita sviluppata da Aircash, adatta a un pubblico PEGI 3 e disponibile per dispositivi Android con sistema operativo 6.0 o successivo.
La trovo particolarmente interessante in casa, dove spesso il problema non è soltanto trasferire denaro, ma coordinarsi: una persona deve rimborsare una spesa, un’altra deve ricevere una somma, oppure si vuole separare con chiarezza il denaro personale da quello destinato a una necessità comune. In questi casi, un portafoglio digitale può essere più immediato dei contanti e meno macchinoso di un bonifico tradizionale.
Come si comporta Aircash nella vita quotidiana
Un portafoglio digitale utile quando più persone devono coordinarsi
Lo scenario più convincente, secondo me, è quello di una famiglia o di una casa condivisa in cui le spese cambiano spesso. Immagino, per esempio, una persona che paga una commissione o una spesa comune mentre è fuori, e un’altra che deve restituire rapidamente la propria parte. Invece di aspettare il momento giusto per consegnare contanti o annotare tutto per un bonifico, si può usare il portafoglio per gestire il trasferimento in modo più diretto.
Lo stesso vale tra coinquilini. Una spesa per la casa può essere anticipata da uno solo, mentre gli altri inviano la loro quota quando hanno un momento libero. Il vantaggio non sta soltanto nella velocità: è anche più facile mantenere separata una piccola somma destinata alle spese condivise dal resto del denaro personale. Questa distinzione aiuta a evitare il classico errore di considerare disponibile una cifra che in realtà serve già per una bolletta o per un acquisto comune.
Non lo considero però un sostituto universale di ogni servizio finanziario. Chi ha bisogno di strumenti bancari completi, gestione articolata del bilancio, prodotti di risparmio o operazioni molto specialistiche dovrebbe guardare altrove. Aircash ha senso quando la priorità è il movimento pratico di denaro tra persone, non quando si cerca una banca digitale completa dentro un’unica applicazione.
La sua forza emerge soprattutto nelle operazioni semplici e ricorrenti. Se ogni trasferimento richiede spiegazioni complicate, il beneficio diminuisce. Se invece le persone coinvolte sanno già perché stanno inviando o ricevendo una somma, il flusso diventa più naturale. Per questo la considero adatta a rimborsi, piccole spese condivise e situazioni in cui serve ridurre il passaggio di contanti.
Installazione e primi passi: la semplicità non elimina le responsabilità
Il primo aspetto da tenere presente è che un portafoglio digitale non dovrebbe essere trattato come una normale app da installare e dimenticare. Anche se l’accesso è gratuito, la configurazione va affrontata con attenzione. Io preferisco iniziare usando il mio dispositivo personale, controllare con calma ogni schermata e leggere ciò che riguarda l’account prima di coinvolgere altri membri della famiglia.
Questo è ancora più importante quando si utilizza un tablet condiviso o uno smartphone che passa tra più persone. Un dispositivo comune può essere comodo per consultare informazioni, ma non è automaticamente il posto migliore per gestire un portafoglio personale. Le operazioni finanziarie richiedono confini chiari: ogni adulto dovrebbe sapere quale account sta usando e chi può accedere al dispositivo.
Il mio consiglio pratico è di non creare un unico profilo familiare solo per comodità. Un account condiviso rende difficile capire chi ha effettuato un’operazione e può generare discussioni quando più persone usano lo stesso saldo. È molto più ordinato che ogni persona gestisca il proprio accesso e che i trasferimenti vengano concordati prima, soprattutto quando il denaro riguarda una spesa comune.
Un altro accorgimento utile è decidere in anticipo lo scopo del portafoglio. Se viene usato per piccoli rimborsi, conviene mantenere questa funzione ben distinta da altri obiettivi. Se invece si accumulano somme per una spesa domestica, è meglio stabilire chi controlla il saldo, chi comunica gli importi e come si registrano gli accordi. L’app può facilitare il trasferimento, ma non sostituisce l’organizzazione tra le persone.
Confini tra account personali e dispositivo di casa
La questione del dispositivo condiviso merita particolare attenzione. In una casa con più utenti, il rischio non è soltanto inviare denaro alla persona sbagliata. Può anche succedere che qualcuno apra l’app mentre è già presente un account, interpreti male il saldo o proceda senza sapere quale operazione fosse prevista. Per me, la regola più sicura è semplice: un portafoglio personale dovrebbe rimanere associato alla persona che lo gestisce, non diventare una cassa indistinta per tutta la famiglia.
Quando serve coordinare una spesa, preferisco comunicare chiaramente l’importo e il motivo del trasferimento prima di aprire l’app. Una frase come “ti invio la mia parte della spesa di casa” evita ambiguità molto più di una notifica visualizzata senza contesto. Questo piccolo passaggio è uno dei modi migliori per usare Aircash in modo ordinato, soprattutto quando sullo stesso dispositivo sono presenti più applicazioni finanziarie.
Non userei il portafoglio come strumento per insegnare a un bambino a muovere denaro reale senza supervisione adulta. L’etichetta PEGI 3 riguarda l’idoneità anagrafica indicata per l’app, ma non significa che ogni operazione finanziaria sia adatta a un minore senza guida. Un conto è permettere a un ragazzo di osservare come funziona un trasferimento; un altro è lasciargli piena autonomia su un saldo.
Per gli adulti della famiglia, invece, l’app può diventare un punto pratico di coordinamento, a condizione che ciascuno mantenga il controllo del proprio accesso. Io eviterei di condividere credenziali o di lasciare il dispositivo sbloccato dopo un’operazione. Sono abitudini basilari, ma in un contesto domestico vengono spesso trascurate proprio perché si presume che tutti siano affidabili.
Inviare e ricevere denaro senza perdere il controllo
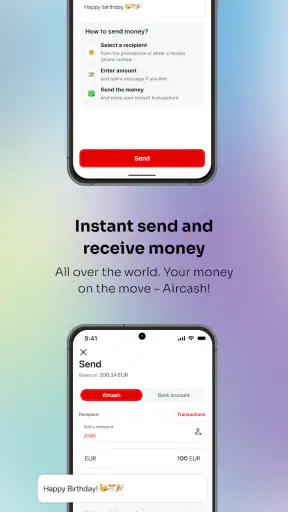
Il valore principale di Aircash sta nel rendere più diretto il passaggio di denaro. L’esperienza è più convincente quando il destinatario è già stato identificato correttamente e quando l’importo è stato verificato prima della conferma. Io controllo sempre due volte la persona selezionata e la cifra, soprattutto se sto operando rapidamente o se ho più contatti con nomi simili.
Questa attenzione è importante in famiglia quanto tra amici. La familiarità può dare un falso senso di sicurezza: proprio perché si conosce il destinatario, si tende a confermare senza rileggere. In realtà, un trasferimento errato può richiedere chiarimenti e creare un disagio inutile. Il mio metodo è preparare prima il messaggio, indicare il motivo e poi aprire l’app soltanto per completare l’operazione.
Un uso meno ovvio, ma molto pratico, è separare il momento della decisione da quello dell’invio. Prima si stabilisce quanto deve pagare ciascuno; poi ogni persona effettua il proprio trasferimento. Questo evita di usare il saldo del portafoglio come una memoria delle promesse. Aircash può aiutare a eseguire l’accordo, ma non dovrebbe diventare il luogo in cui si cerca di ricostruire a posteriori chi doveva cosa.
Per una casa condivisa, suggerisco anche di utilizzare descrizioni coerenti nei messaggi o nelle comunicazioni collegate all’operazione, quando disponibili nel flusso usato. Scrivere sempre “spesa comune”, “utenza” o “acquisto cucina” rende più leggibili le conversazioni successive. Non è una funzione finanziaria avanzata, ma è una piccola disciplina che riduce discussioni e dimenticanze.
Età, fiducia e uso responsabile in famiglia
La presenza di una classificazione PEGI 3 può far pensare a un’app adatta a tutti i membri della casa, ma io separerei con decisione l’accessibilità dell’app dalla responsabilità finanziaria. Un bambino può vedere l’applicazione sul telefono senza doverla usare per inviare denaro. Un adolescente può imparare a riconoscere un destinatario e controllare un importo, ma l’adulto dovrebbe restare coinvolto nelle operazioni reali.
Per i genitori, la parte più importante non è cercare funzioni di controllo che trasformino il portafoglio in un sistema educativo automatico. Aircash va considerata per ciò che è: uno strumento per gestire denaro digitale. Le regole familiari devono quindi essere stabilite fuori dall’app. Chi può usarla? Con quale scopo? Quali importi richiedono una conferma? Chi interviene se viene selezionato il destinatario sbagliato?
Queste domande diventano essenziali quando il telefono è condiviso. Io terrei gli account personali separati, userei il blocco del dispositivo e non lascerei che un minore conosca i codici di accesso di un adulto. Anche in una famiglia molto unita, la fiducia non dovrebbe significare accesso indistinto al denaro degli altri.
Tra adulti, invece, la fiducia può essere sostenuta da procedure semplici. Per esempio, una persona può raccogliere le quote per una spesa comune, mentre un’altra controlla che l’importo complessivo sia corretto. Non serve trasformare ogni pagamento in una pratica burocratica, ma una seconda verifica è utile quando il saldo è destinato a più persone o quando la spesa è significativa per il bilancio domestico.
La versione attuale e la diffusione del servizio
La versione attuale indicata per l’app è la 7.4.0, mentre la compatibilità parte da Android 6.0. Questo la rende utilizzabile anche su dispositivi non recentissimi, un dettaglio utile in casa quando uno smartphone più vecchio viene assegnato a un familiare o tenuto come dispositivo secondario. Naturalmente, la fluidità dipenderà anche dalle condizioni del telefono e dal modo in cui viene utilizzato.
Aircash è disponibile senza costo di acquisto e ha superato il milione di installazioni. La valutazione media è di 4,7 su 5, con circa 35 mila valutazioni, un segnale che il servizio ha trovato un pubblico consistente. Io interpreto questi numeri come un motivo per provarla, non come una garanzia che ogni esperienza sarà identica: nelle app finanziarie contano molto il dispositivo, la situazione dell’utente e il tipo di operazione che si vuole svolgere.
Il fatto che sia sul mercato dal 25 maggio 2017 suggerisce una presenza ormai consolidata rispetto a un’app appena comparsa. Anche qui, però, la longevità non elimina la necessità di controllare attentamente ogni trasferimento. Un’app può essere conosciuta e apprezzata, ma la responsabilità dell’operazione resta sempre dell’utente che la conferma.
Quando preferire una banca o un’altra soluzione
Il confronto con le alternative tradizionali dipende dall’obiettivo. Per inviare rapidamente una somma a una persona che usa già il servizio, un portafoglio digitale può risultare più pratico di una procedura bancaria più lunga. Per pagamenti ricorrenti, gestione dello stipendio, estratti conto articolati o necessità legate a un conto corrente completo, io sceglierei invece una banca o un’app bancaria con strumenti più ampi.
Rispetto ai contanti, Aircash offre maggiore comodità quando le persone non si incontrano fisicamente. Il limite è che tutti devono essere abbastanza organizzati da usare correttamente il digitale. Se un membro della famiglia preferisce sempre il contante, non ha uno smartphone compatibile o non vuole gestire un portafoglio elettronico, imporre una sola soluzione può complicare la vita invece di semplificarla.
Rispetto a un bonifico, il vantaggio percepito è la rapidità operativa per i trasferimenti tra persone. Il bonifico rimane però più naturale per alcune spese formali, per pagamenti documentabili o per rapporti in cui è importante usare coordinate bancarie. Io non sceglierei Aircash soltanto perché è più moderno: sceglierei lo strumento che corrisponde al tipo di pagamento e al livello di tracciabilità che mi serve.
Un altro limite riguarda la gestione delle aspettative. Chi installa l’app pensando di avere automaticamente una soluzione completa per tutte le finanze domestiche potrebbe rimanere deluso. Il suo ruolo è più circoscritto e, proprio per questo, può essere efficace: trasferire e ricevere denaro con meno attrito, senza pretendere di rimpiazzare ogni servizio finanziario.
Le piccole abitudini che migliorano davvero l’esperienza
Il primo consiglio è usare un dispositivo personale per il proprio account, anche quando in casa esiste un tablet comune. Il secondo è controllare sempre destinatario e importo prima della conferma, senza affidarsi alla velocità dell’operazione. Il terzo è concordare in anticipo il motivo del trasferimento, così il portafoglio non diventa una fonte di incomprensioni.
Per le spese ricorrenti, trovo utile stabilire un giorno o un momento della settimana in cui verificare le quote comuni. Non significa usare Aircash come un foglio contabile, ma creare una routine che impedisca di accumulare piccoli debiti non ricordati. Se la casa ha molte spese, una semplice nota separata può aiutare a mantenere il contesto senza confondere il saldo disponibile con il denaro già impegnato.
Infine, non userei il portafoglio per inviare denaro sotto pressione. Se una richiesta arriva all’improvviso e non è chiaro chi la stia facendo o perché, mi fermerei prima di confermare. La rapidità è utile solo quando è accompagnata dalla verifica. Questa è forse la differenza più importante tra un uso comodo e un uso imprudente di qualsiasi strumento finanziario.
Il mio giudizio per una casa con più utenti
Io consiglierei Aircash a chi cerca un portafoglio digitale gratuito per trasferimenti pratici tra persone e vuole ridurre la dipendenza dal contante nelle piccole situazioni quotidiane. In una famiglia o tra coinquilini può funzionare bene per rimborsi e spese condivise, soprattutto quando ogni adulto mantiene il proprio account e comunica chiaramente la ragione di ogni invio.
Non la sceglierei per chi desidera una banca completa, per chi ha bisogno di strumenti finanziari più articolati o per chi non vuole occuparsi di accessi, verifiche e responsabilità digitali. Non la userei nemmeno come account indistinto per tutta la famiglia: la comodità di un unico profilo non compensa la perdita di chiarezza su chi controlla il denaro.
Nel complesso, la mia opinione è positiva ma concreta. Aircash non risolve da sola la gestione economica di una casa, però può rendere molto più semplice una parte precisa del problema: far arrivare denaro da una persona all’altra senza passaggi superflui. Se si rispettano i confini tra account, si presta attenzione all’età degli utenti e si verifica ogni operazione, diventa uno strumento utile e comprensibile. Per me, il suo vero punto di forza è la coordinazione quotidiana, non la promessa di sostituire ogni servizio finanziario.
FAQ
Che cos’è Aircash e come funziona?
Aircash è un portafoglio digitale che permette di gestire denaro, effettuare trasferimenti, pagare alcuni servizi e utilizzare una carta prepagata collegata all’app. Dopo la registrazione e la verifica dell’identità, l’utente può ricaricare il saldo con i metodi disponibili nel proprio Paese e controllare movimenti, pagamenti e disponibilità direttamente dallo smartphone.
Aircash è sicuro da usare per pagamenti e trasferimenti?
Aircash utilizza funzioni di sicurezza come accesso protetto, verifica dell’identità e notifiche sulle operazioni, ma nessun servizio finanziario è completamente privo di rischi. Prima di usarlo è consigliabile attivare tutte le protezioni disponibili, non condividere PIN o codici ricevuti via SMS e controllare sempre destinatario, importo e commissioni prima di confermare una transazione.
Come si ricarica il conto Aircash e quali costi sono previsti?
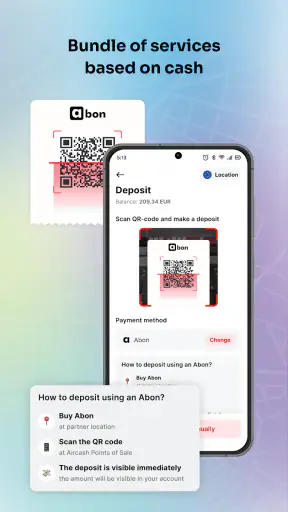
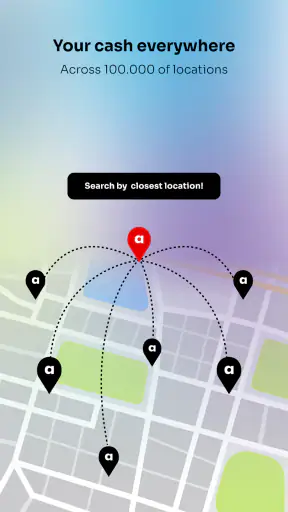
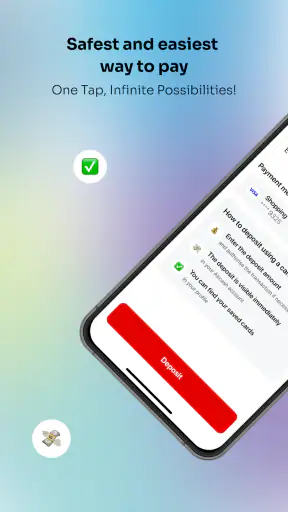
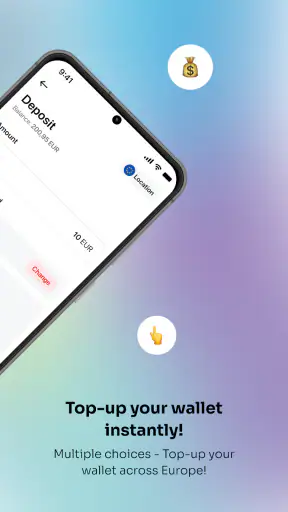
Il saldo Aircash può essere ricaricato tramite i metodi supportati dall’app e dai punti o servizi disponibili nella propria area geografica. Le modalità, i limiti e le commissioni possono cambiare in base al Paese, al metodo scelto e al tipo di operazione. È quindi importante verificare il riepilogo mostrato nell’app prima di completare la ricarica.
È necessario verificare l’identità per utilizzare Aircash?
Per alcune funzioni di Aircash la verifica dell’identità è necessaria, soprattutto quando si raggiungono determinati limiti o si utilizzano servizi finanziari specifici. Durante la procedura potrebbe essere richiesto un documento valido e, in alcuni casi, un controllo aggiuntivo. La disponibilità delle funzioni dipende dalla normativa locale e dalle regole applicate al proprio account.
Aircash è disponibile su Android e iPhone e posso usare una carta fisica?
Aircash è pensato per dispositivi Android e iOS compatibili, ma è sempre consigliabile scaricare l’app dagli store ufficiali e controllare i requisiti aggiornati. In base al Paese, può essere disponibile anche una carta Aircash fisica o virtuale per effettuare pagamenti e gestire il denaro. Funzioni, costi, limiti e modalità di richiesta possono variare a livello locale.


